Le mécanisme, simplement
- 1
Vous achetez un logement ancien, vous y faites réaliser des travaux d'amélioration, d'entretien ou de réparation, et vous le louez nu. Les travaux, les intérêts d'emprunt et les charges se déduisent des loyers perçus.
- 2
Lorsque ces charges dépassent les loyers, le déficit qui en résulte, hors intérêts d'emprunt, s'impute sur votre revenu global dans la limite de 10 700 € par an. Le surplus se reporte sur vos revenus fonciers des dix années suivantes.
- 3
Pour les travaux de rénovation énergétique qui font passer le logement d'une classe E, F ou G à une classe A, B, C ou D, la limite est portée à 21 400 € par an, pour les dépenses payées entre le 1er janvier 2023 et le 31 décembre 2027, sur devis accepté depuis le 5 novembre 2022.
Pour qui ?
- Vous percevez déjà des revenus fonciers imposés, et vous voulez en neutraliser une part avec un bien rénové plutôt que subir l'impôt.
- Vous êtes imposé dans une tranche élevée : chaque euro de déficit imputé vous fait économiser l'impôt et les prélèvements sociaux à votre taux marginal.
- Vous préférez la liberté du droit commun à un dispositif encadré : pas d'engagement de durée spécifique au-delà de trois ans de location, pas de plafond de loyer ni de zonage.
Points de vigilance
- Le logement doit rester loué jusqu'au 31 décembre de la troisième année qui suit l'imputation du déficit sur le revenu global ; sinon, l'avantage est remis en cause.
- Seuls les travaux d'amélioration, d'entretien et de réparation sont déductibles : une construction, un agrandissement ou une transformation lourde ne le sont pas. La nature des travaux se vérifie sur les devis, avant de signer.
- Le déficit foncier ne se cumule pas, sur les mêmes dépenses, avec une réduction d'impôt comme le Denormandie : c'est l'un ou l'autre, et le choix se chiffre sur votre situation.
La Sélection Ginkgo
Une curation restreinte : jamais plus d’une dizaine d’opportunités à la fois, chacune étudiée dossier par dossier.
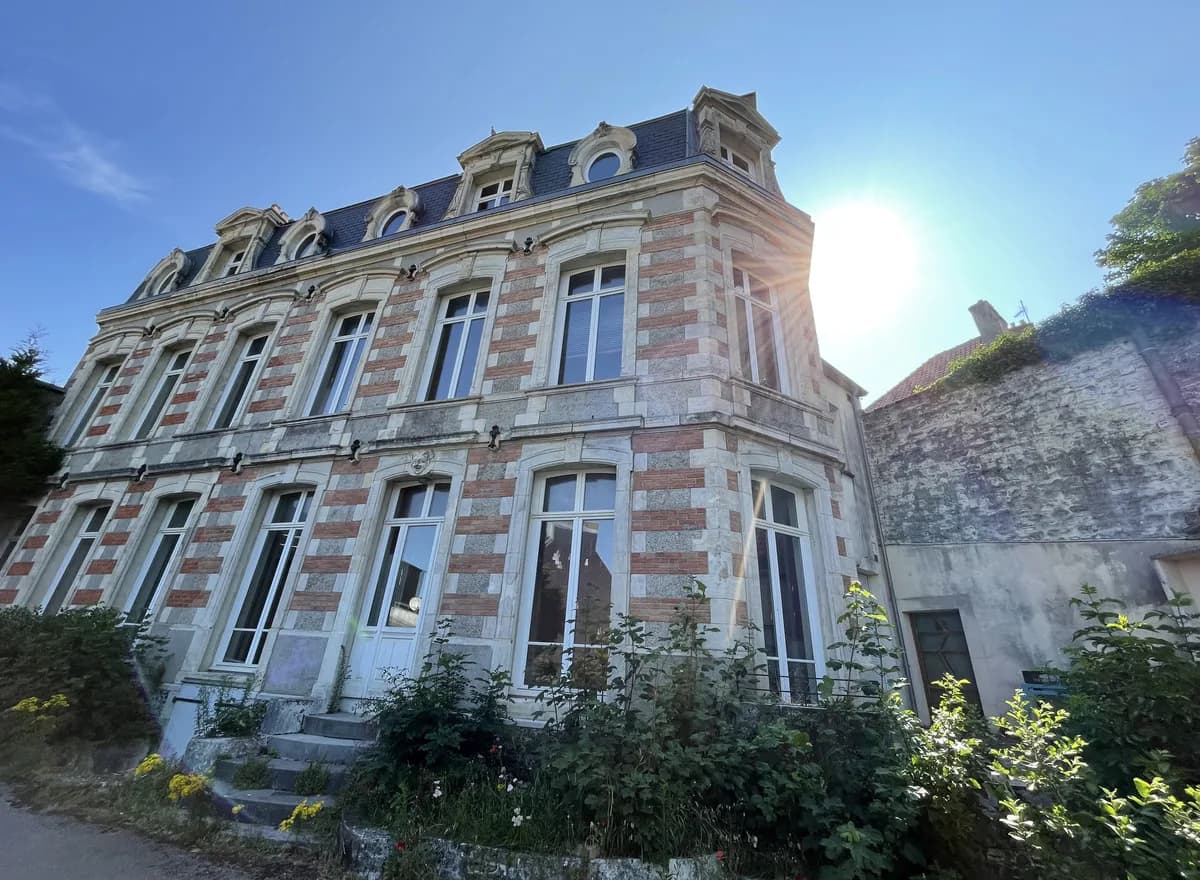
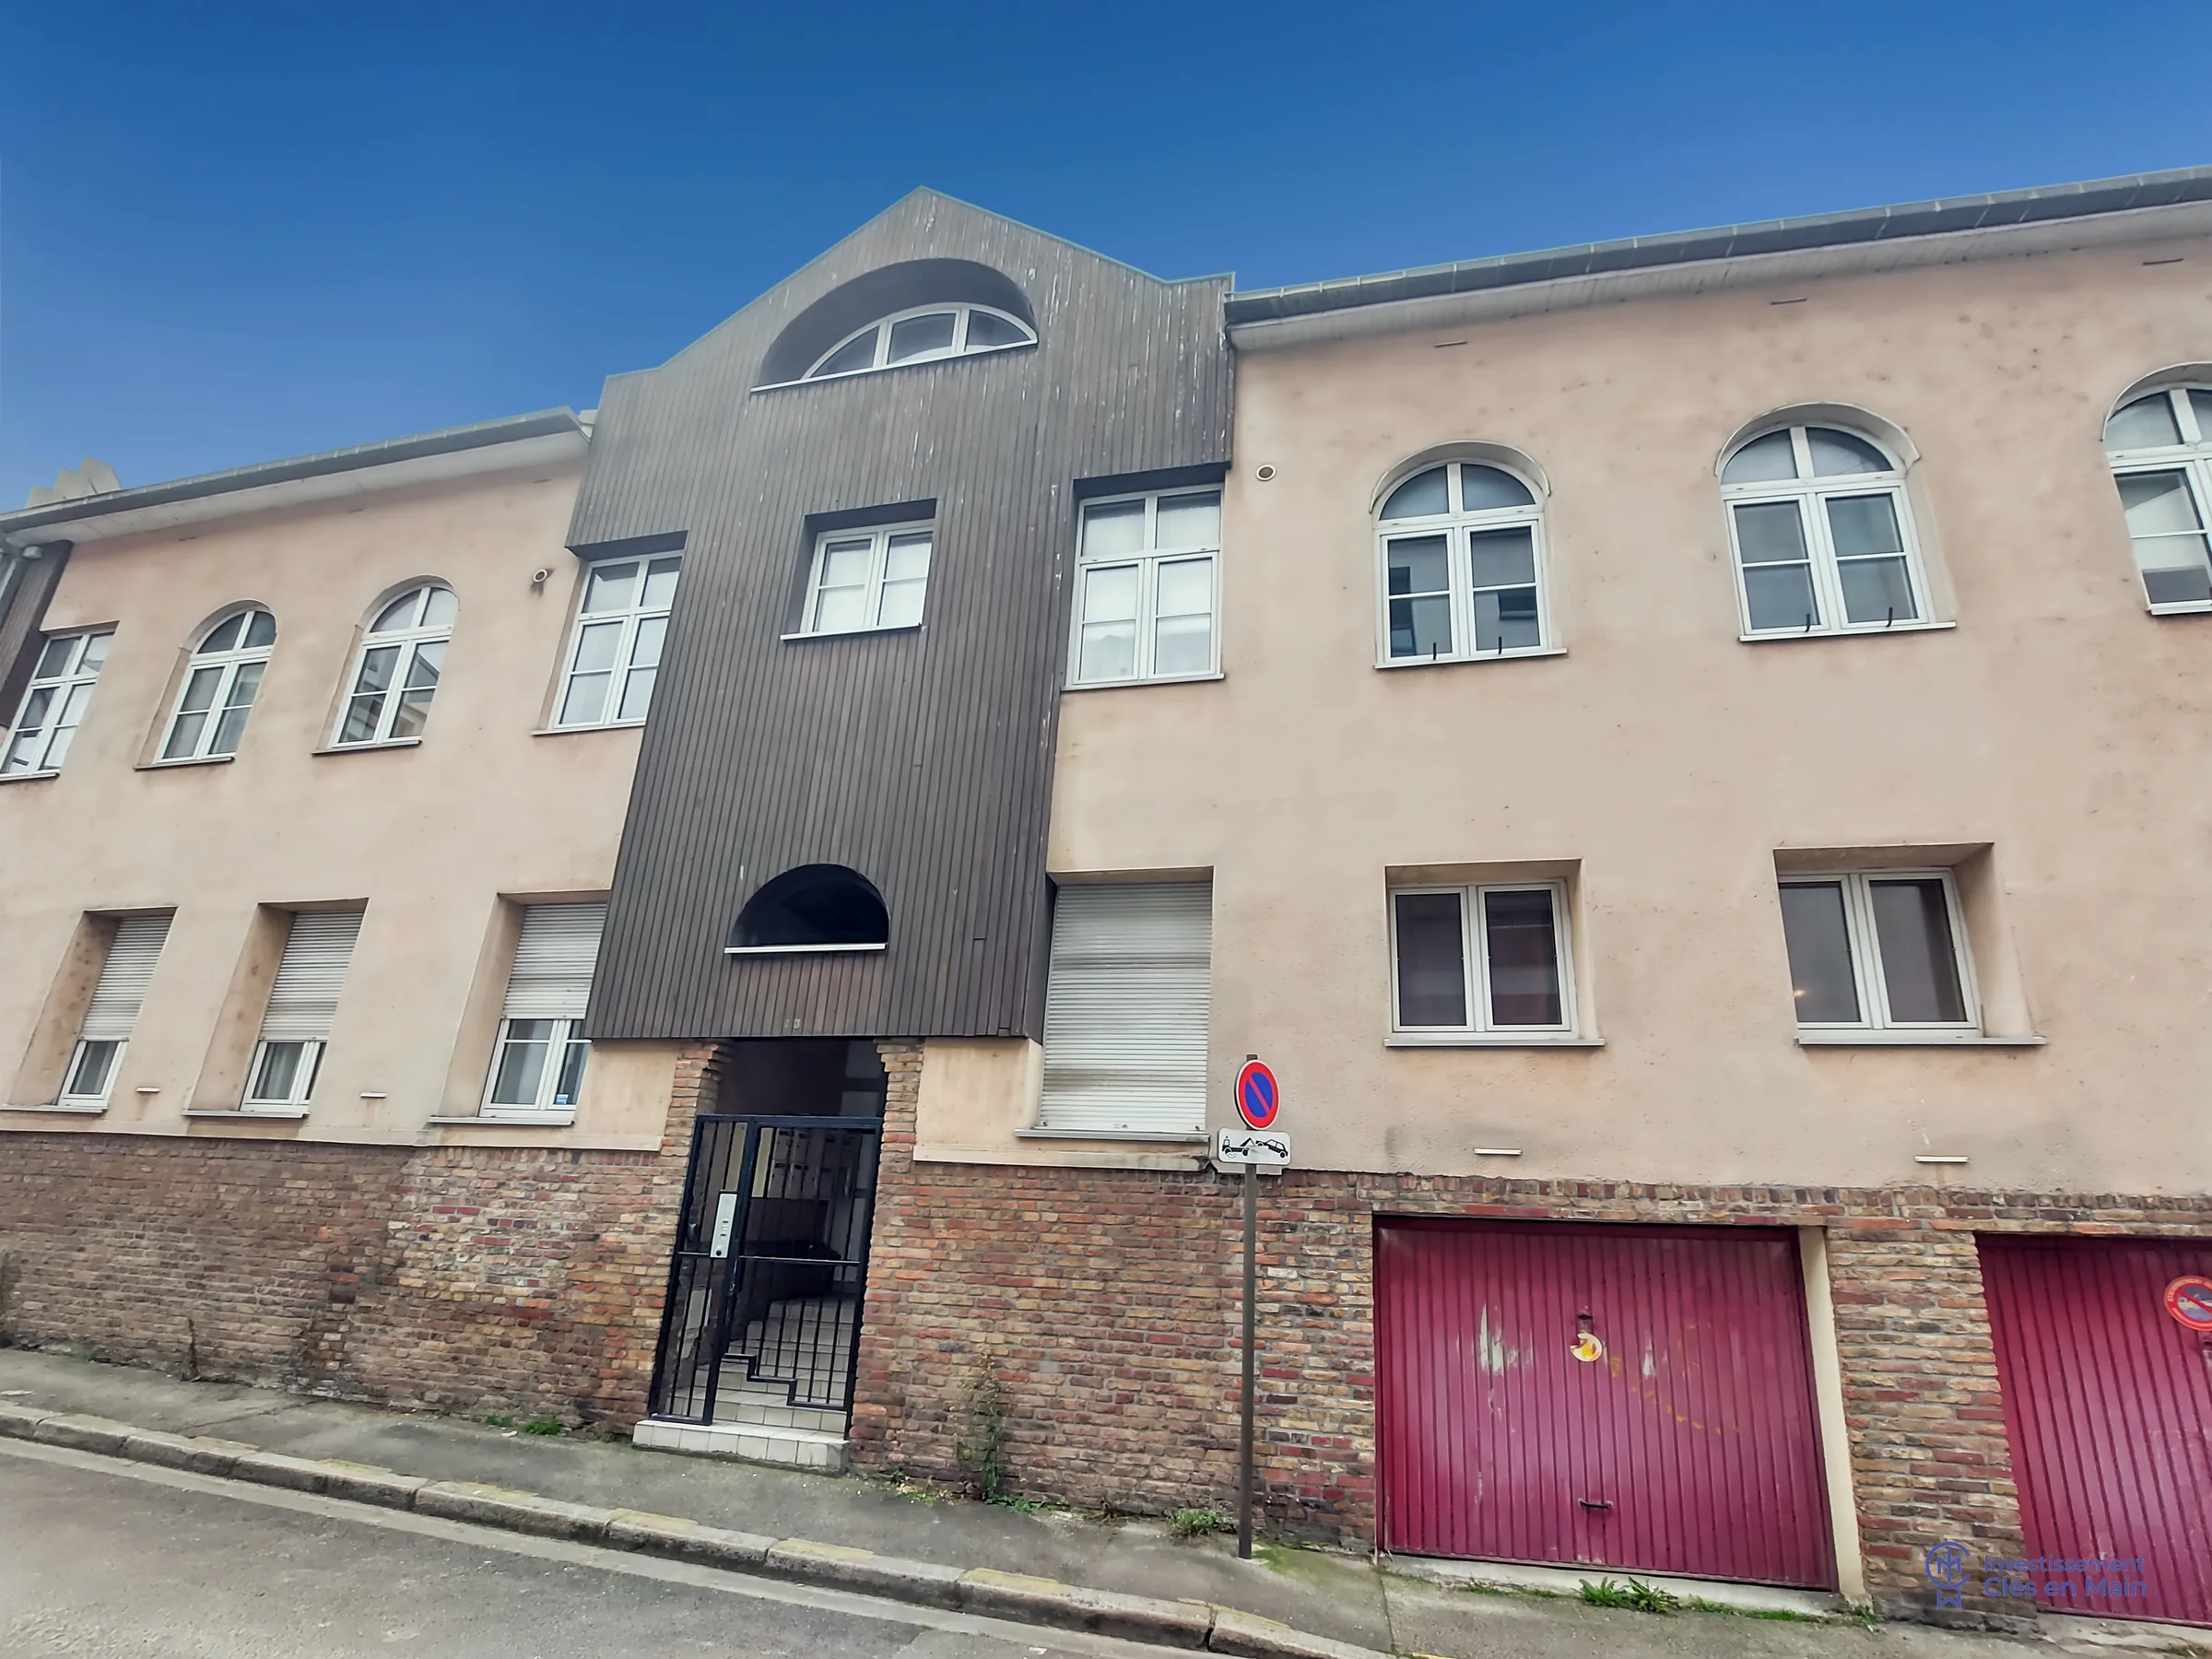
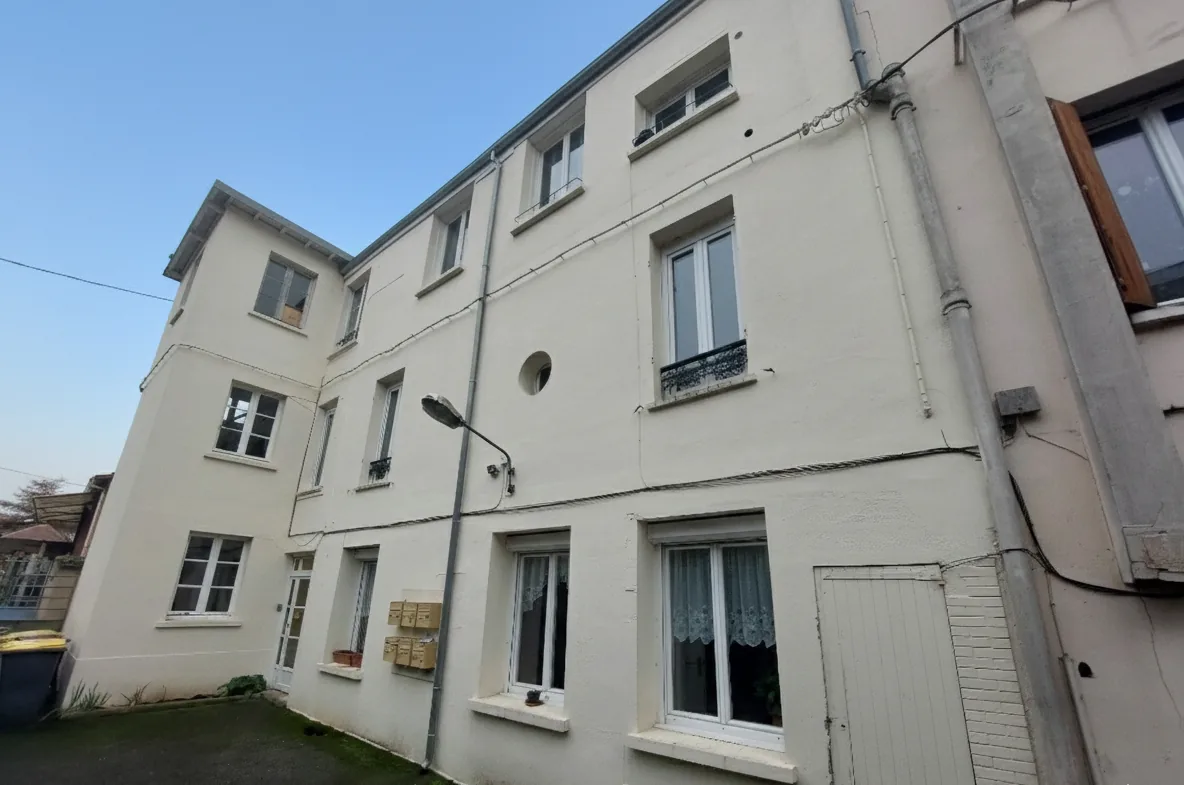
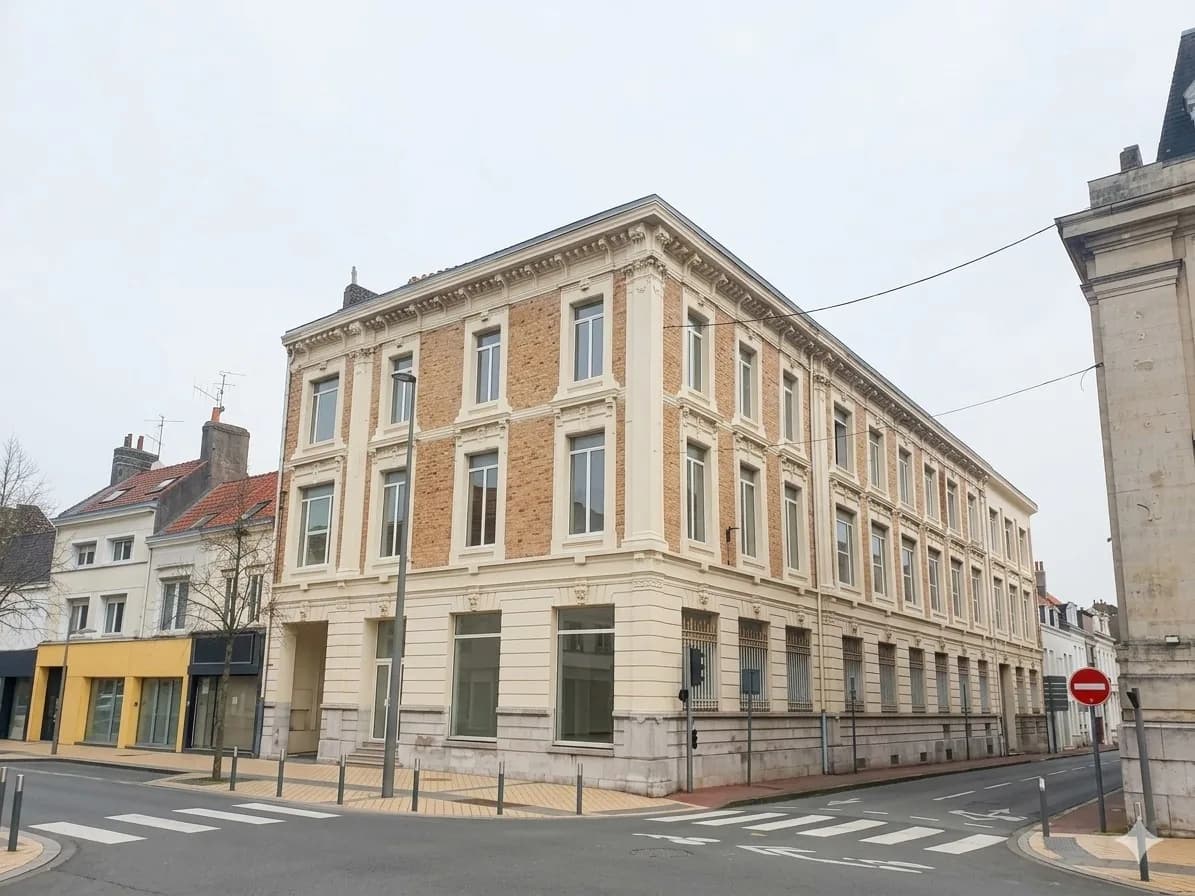
10 rue Dumont de Courset
Boulogne-Sur-Mer · Livraison T2 2027
À partir de 196 495 €
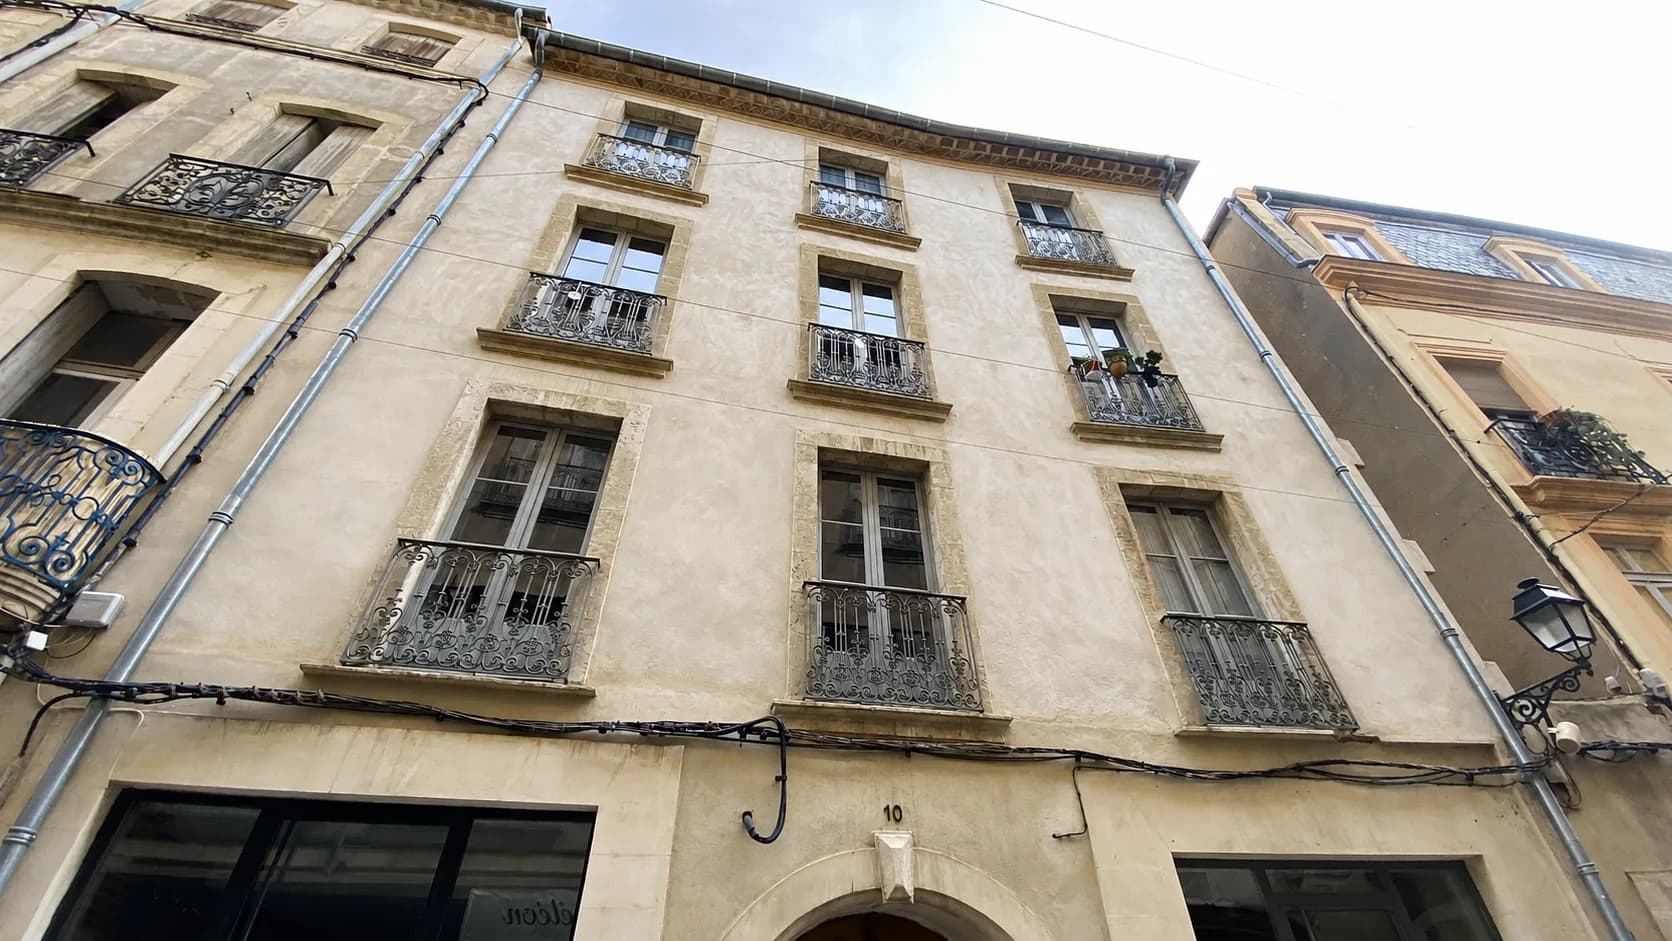
10 rue Mairan
Béziers · Livraison T4 2026
À partir de 189 286 €
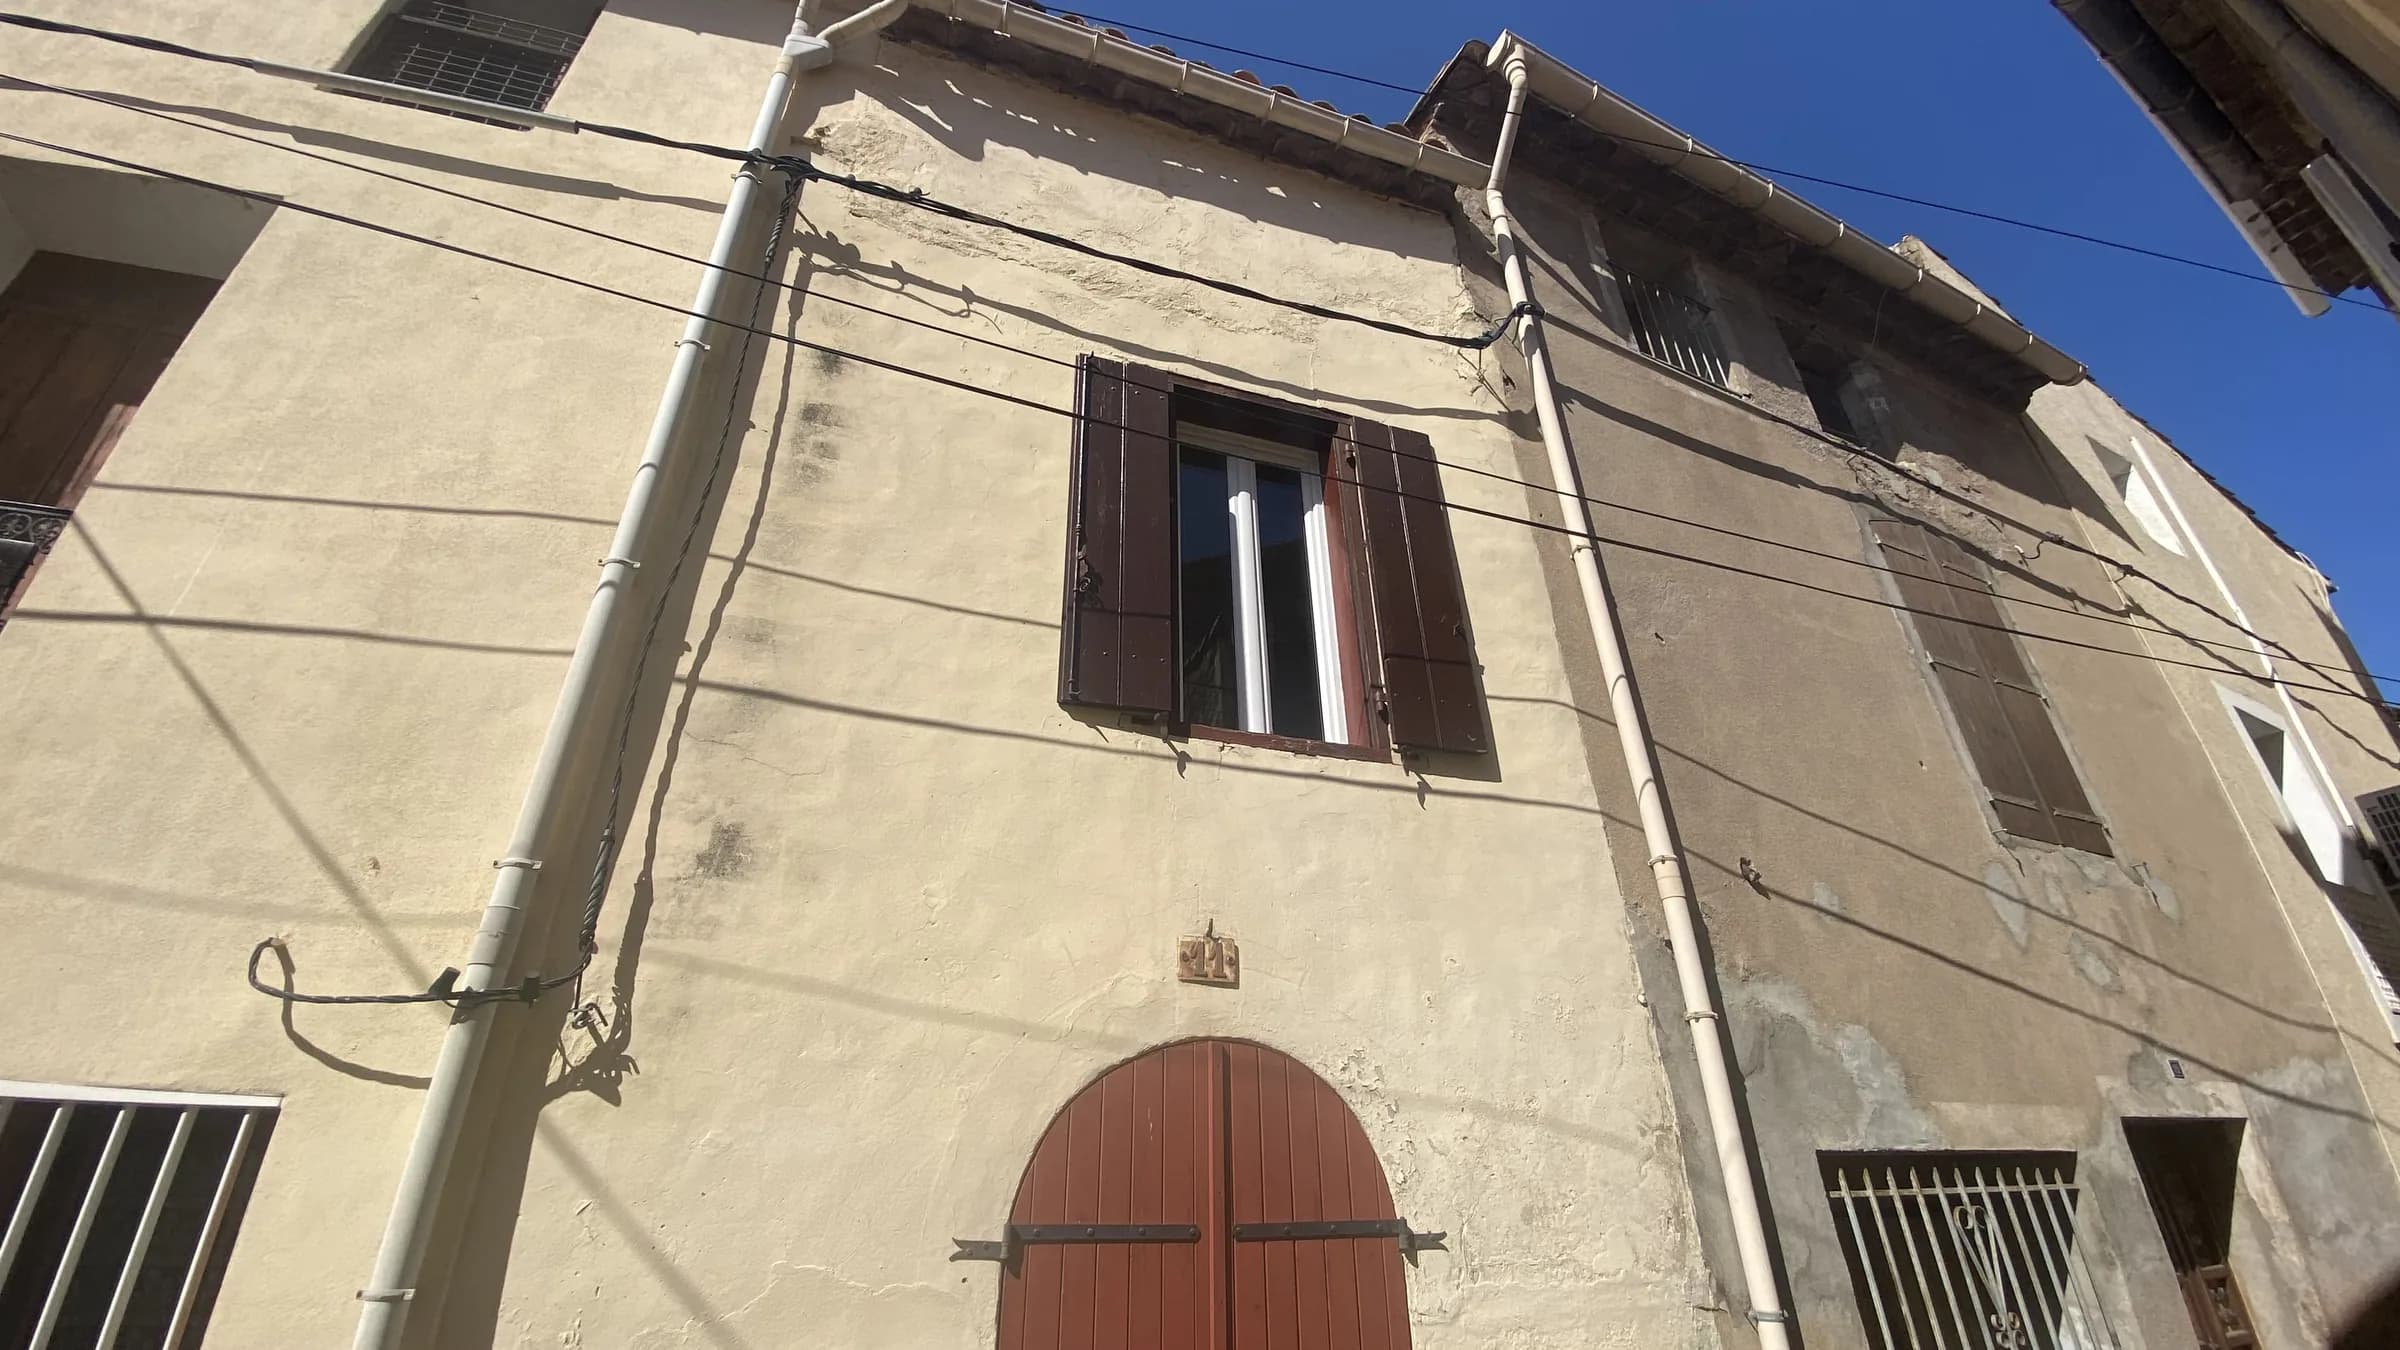
11 rue de la Fayette
Marseillan · Livraison T1 2027
À partir de 172 863 €
13 rue Cardon
Amiens · Livraison T4 2026
À partir de 122 219 €
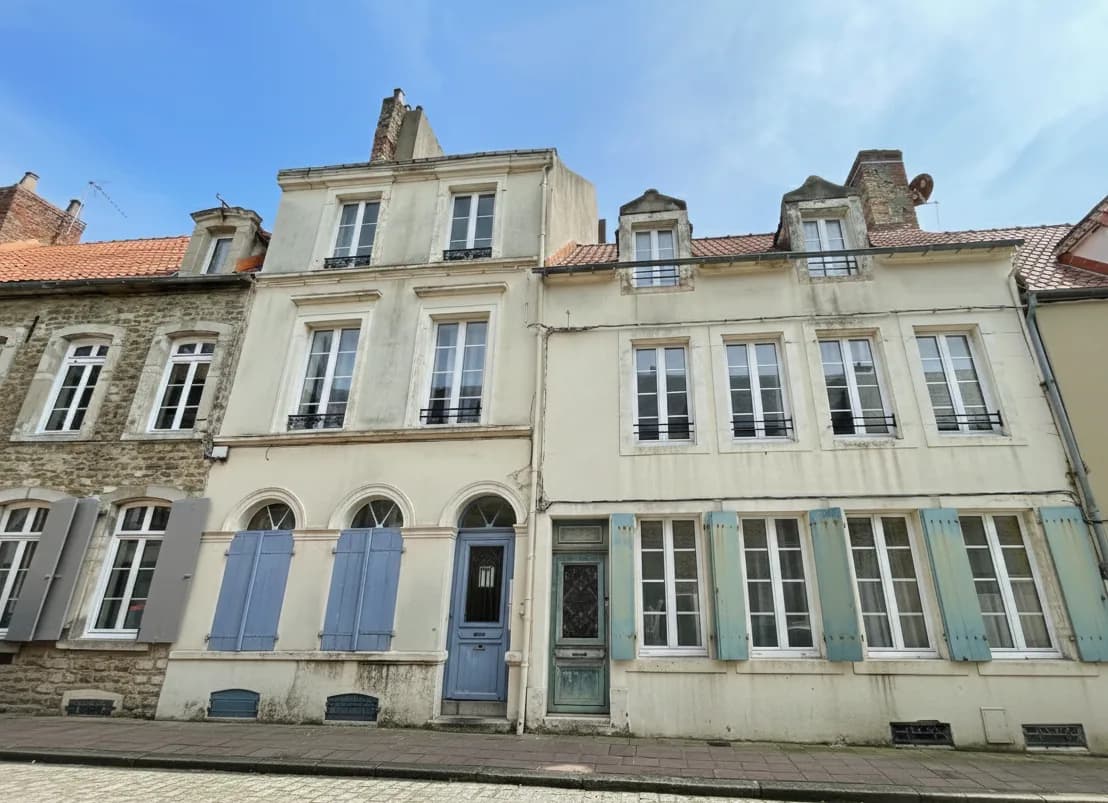
14-16 rue Saint Jean
Boulogne-Sur-Mer · Livraison T4 2026
À partir de 102 911 €
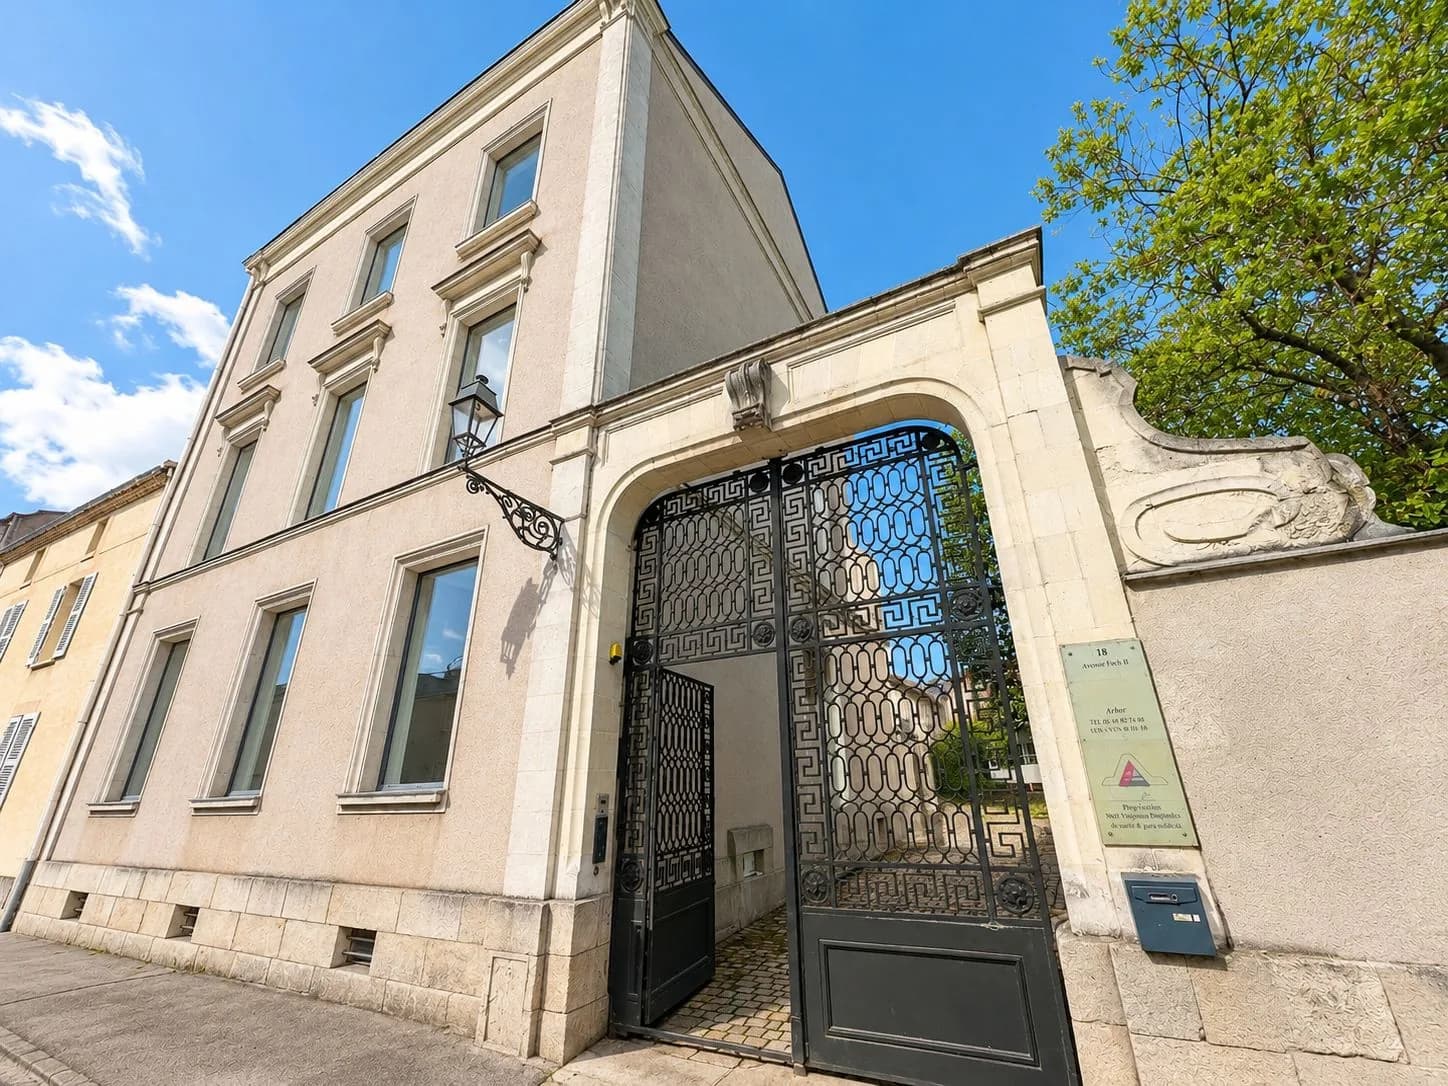
16 avenue du Marechal Foch
Cholet · Livraison T3 2027
À partir de 157 543 €
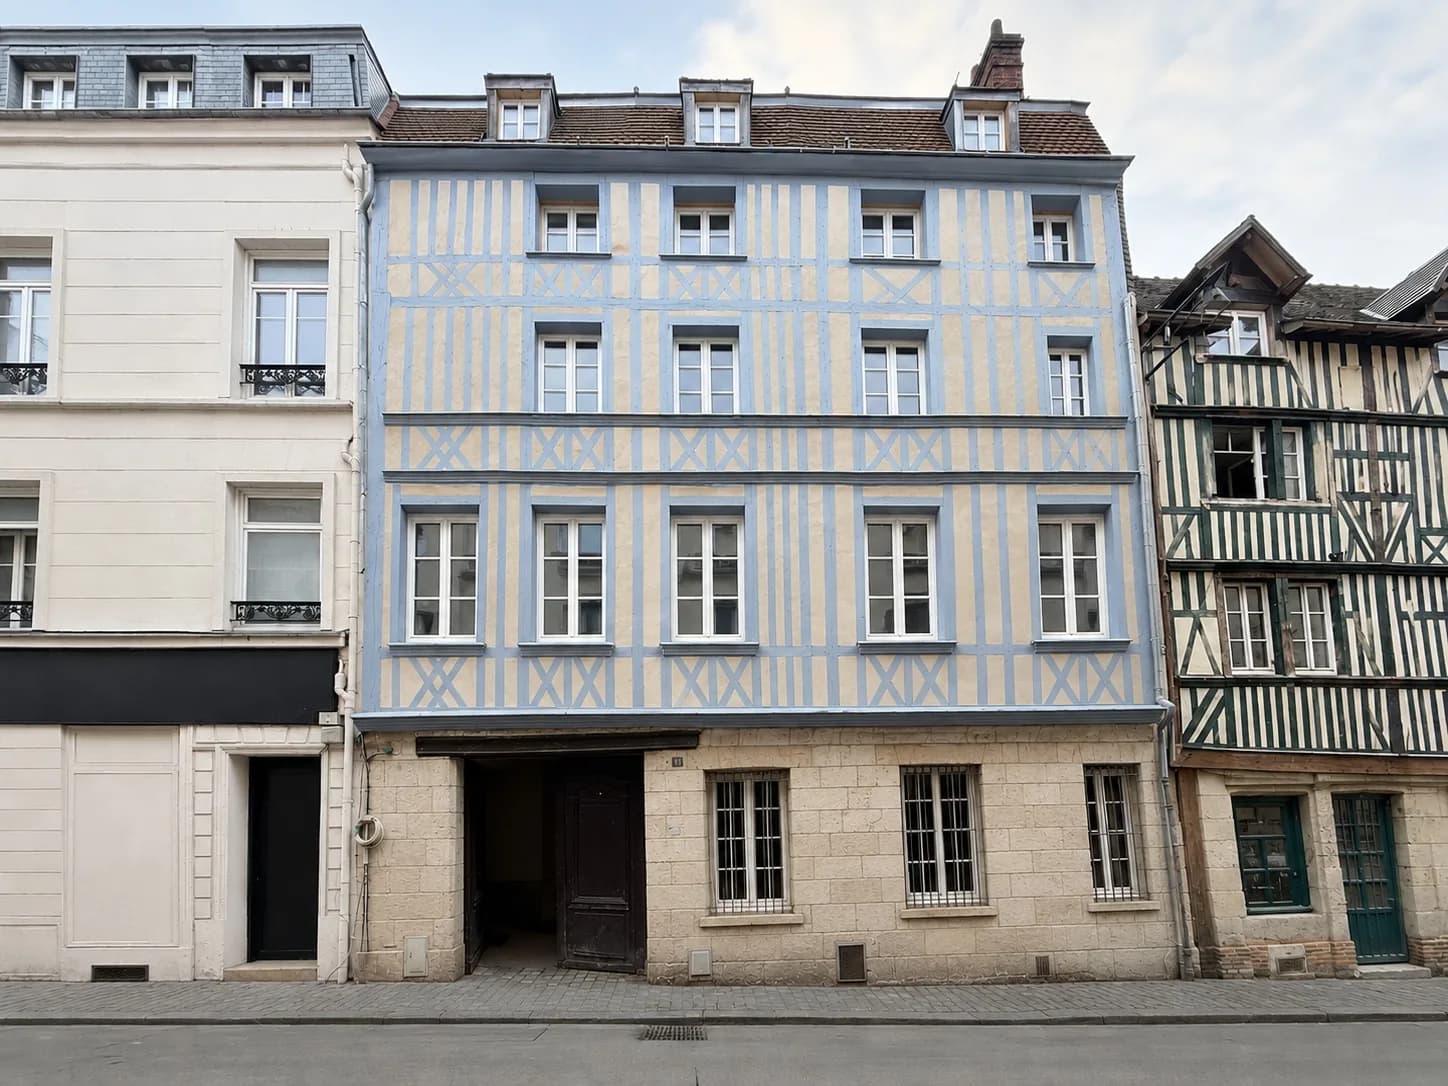
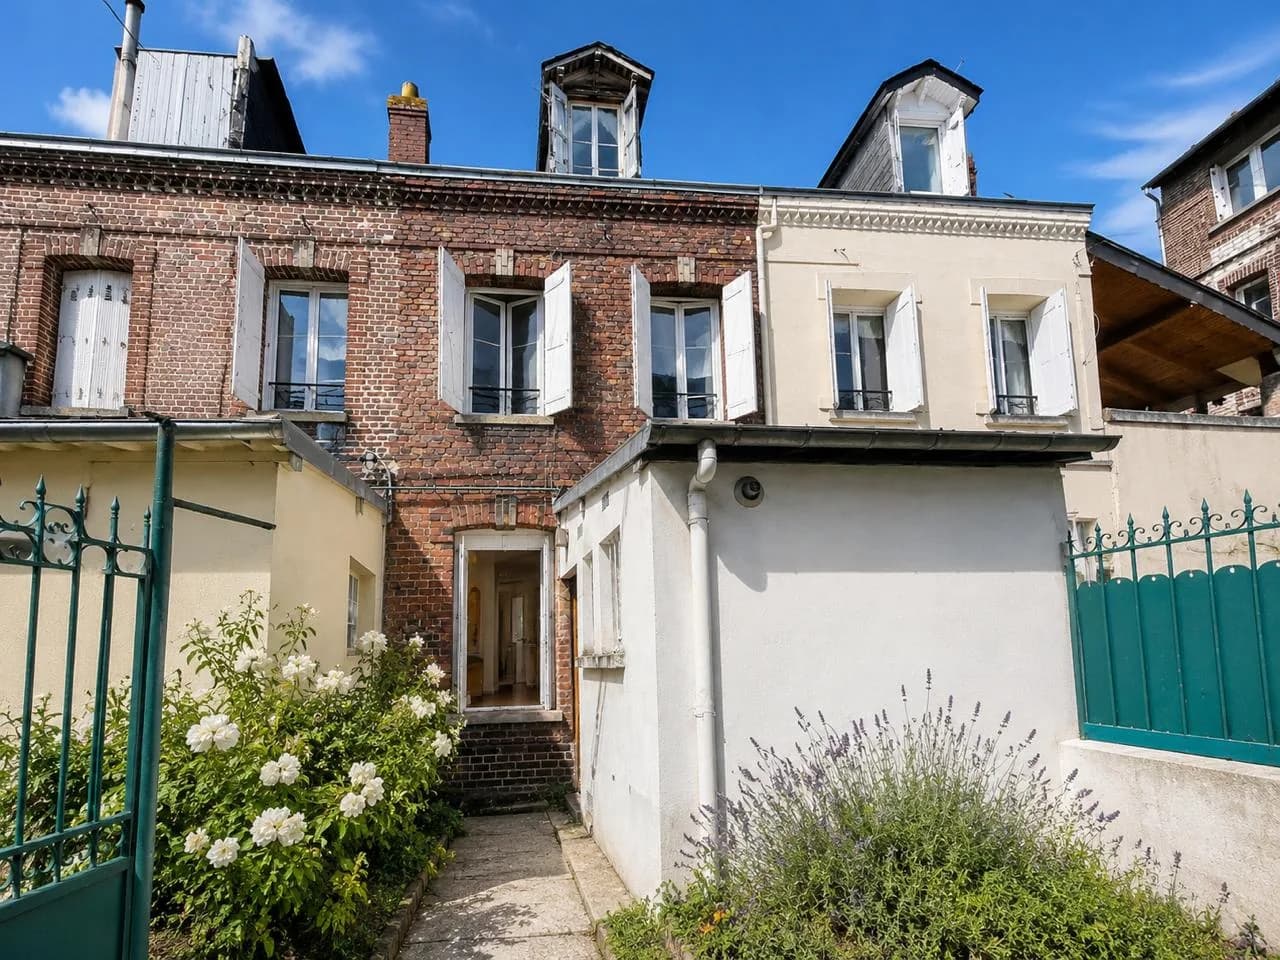
18 rue Étoupée
Rouen · Livraison T4 2026
À partir de 116 855 €
27 bis rue Jean Jaurès
Montereau-Fault-Yonne · Livraison T4 2026
À partir de 160 642 €
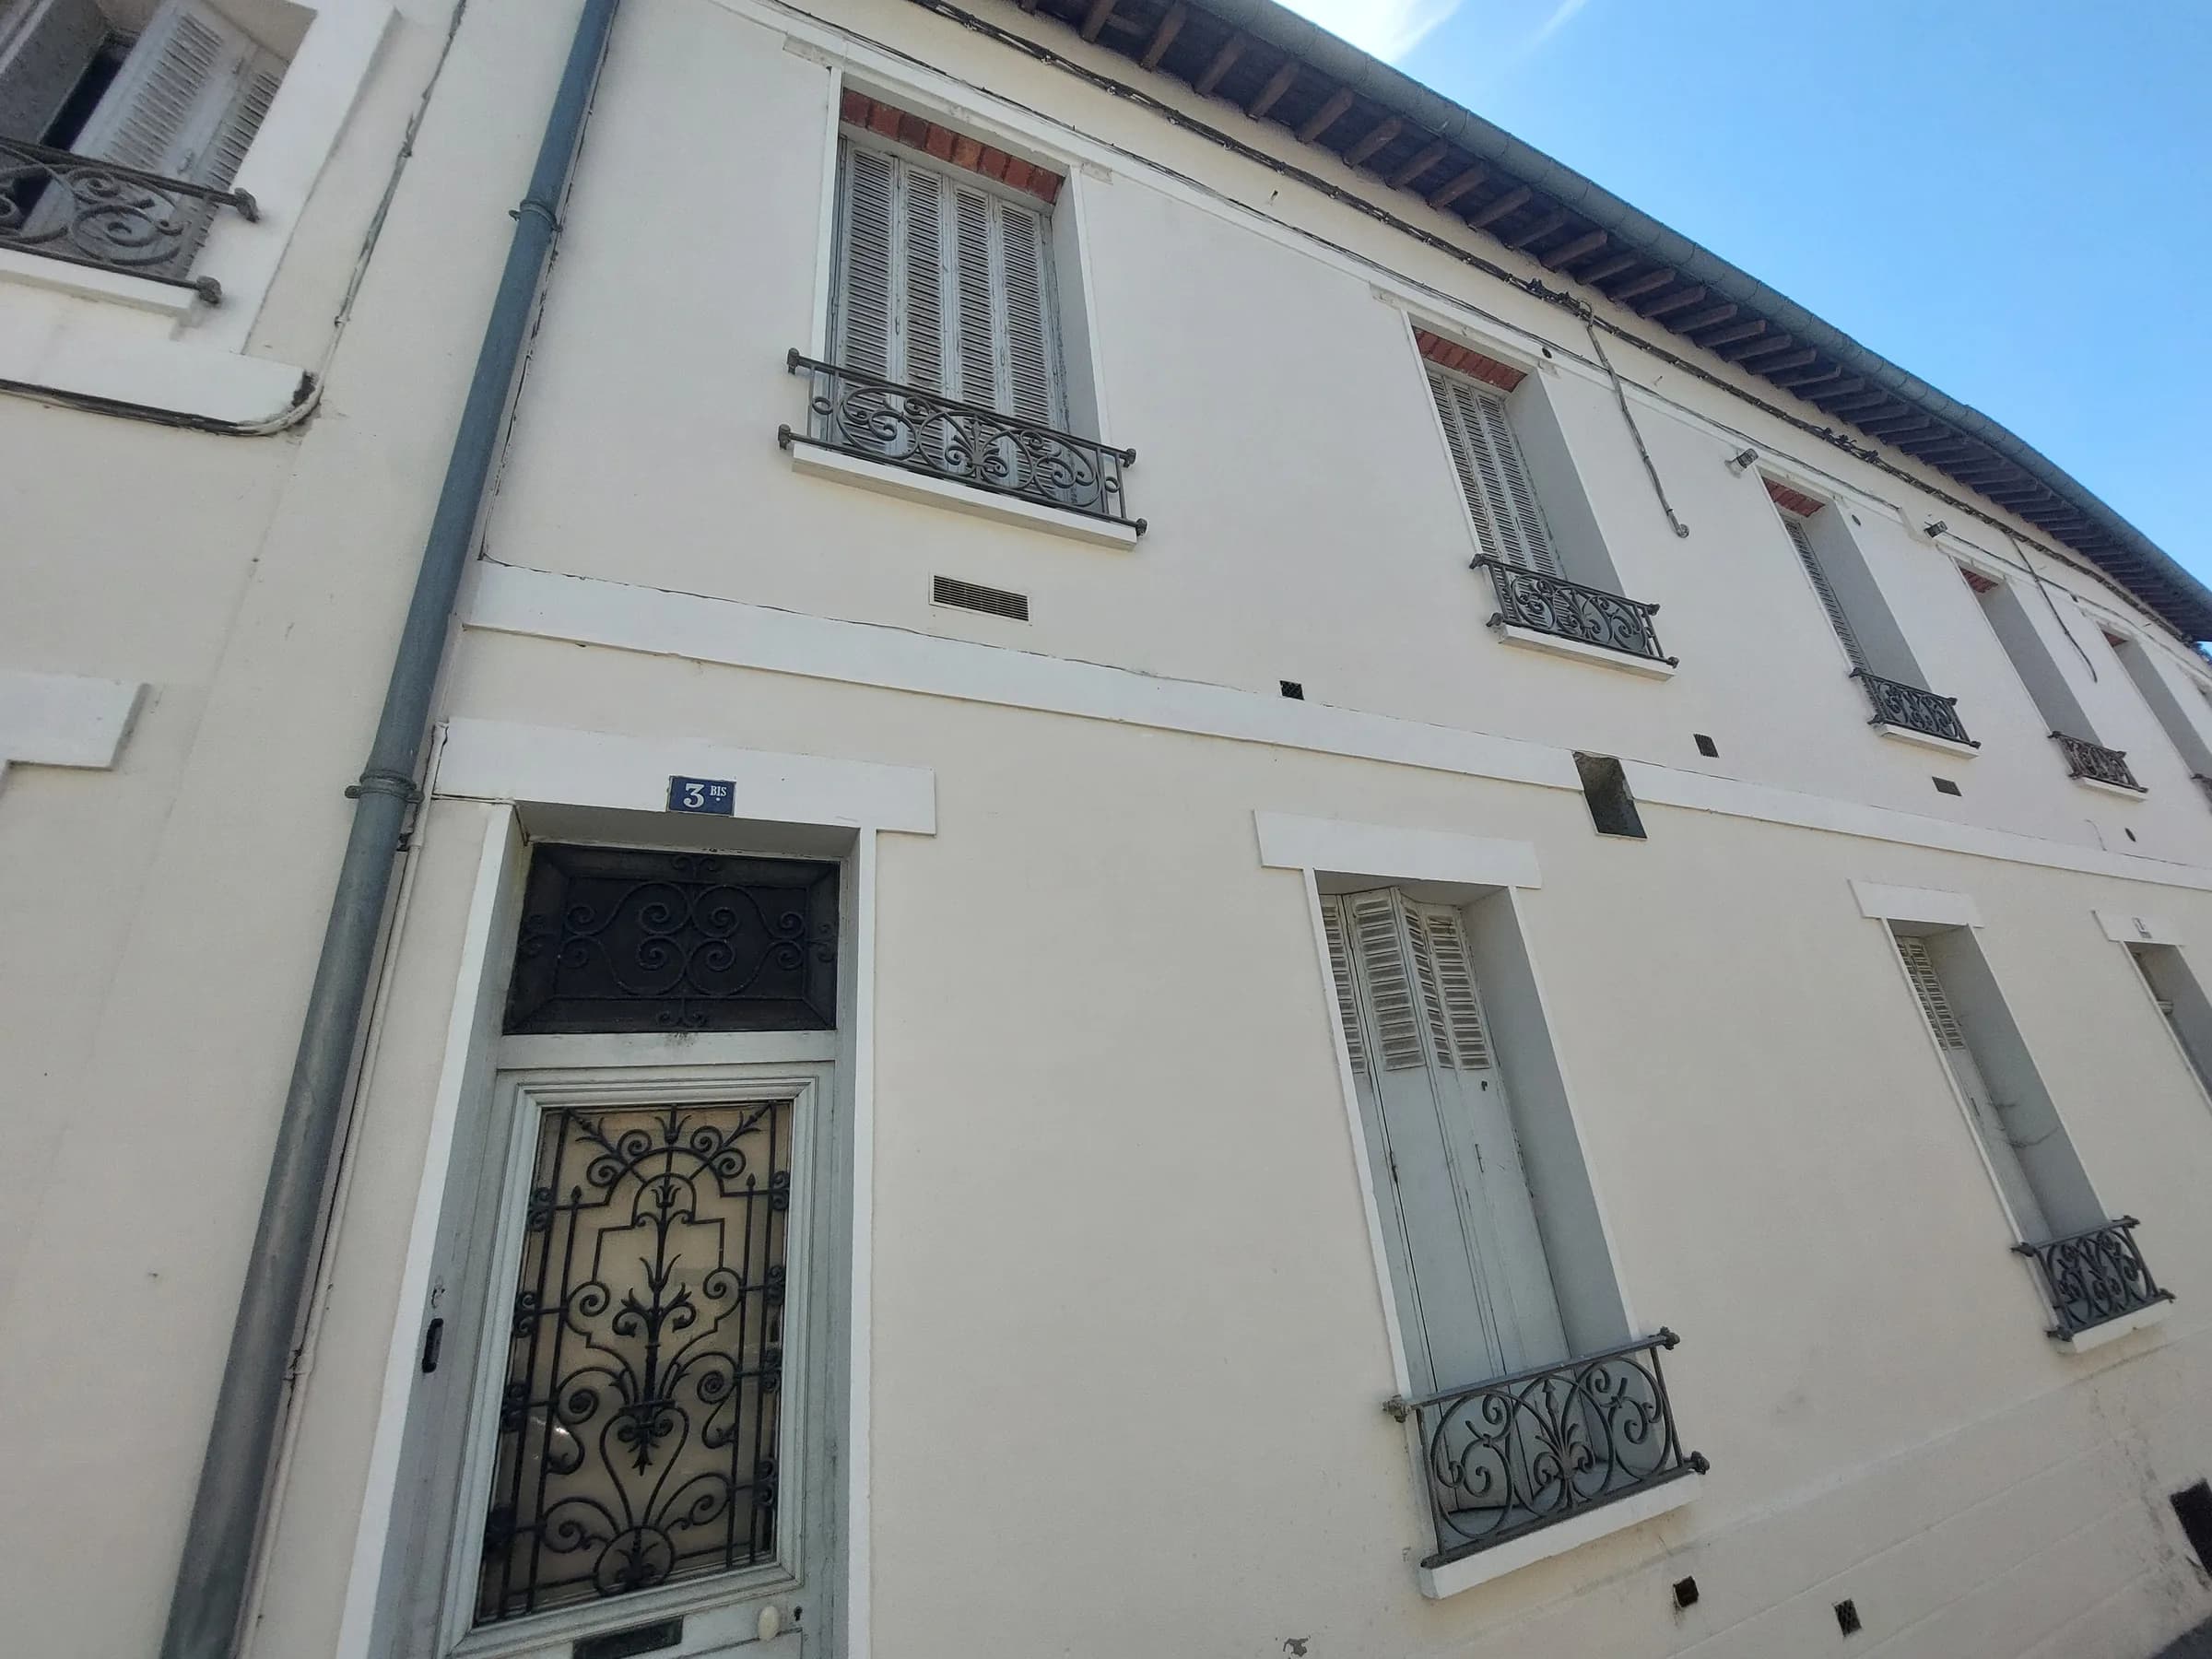
3 bis rue Saint Nicolas
Montereau-Fault-Yonne · Livraison T4 2026
À partir de 189 197 €
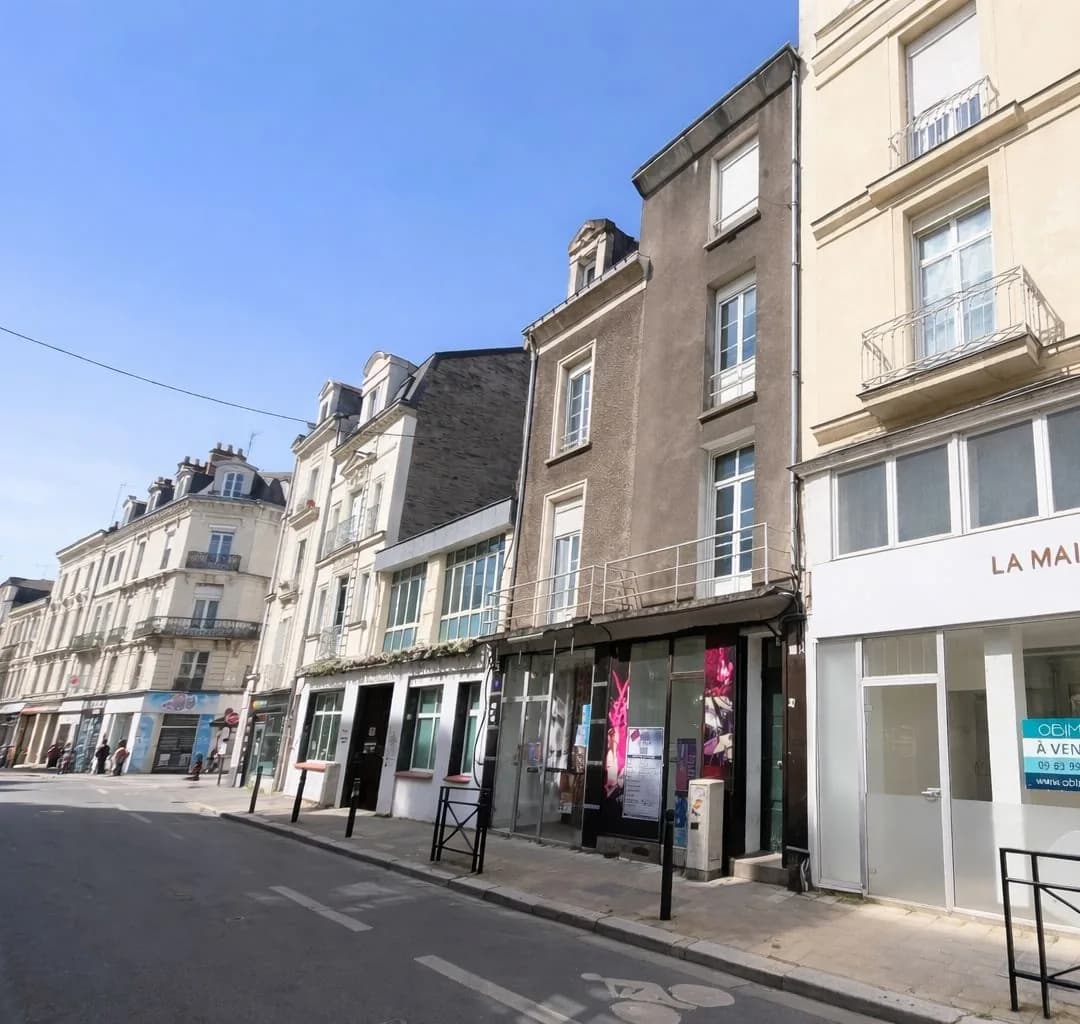
34 rue Parcheminerie
Angers · Livraison T4 2026
À partir de 121 756 €
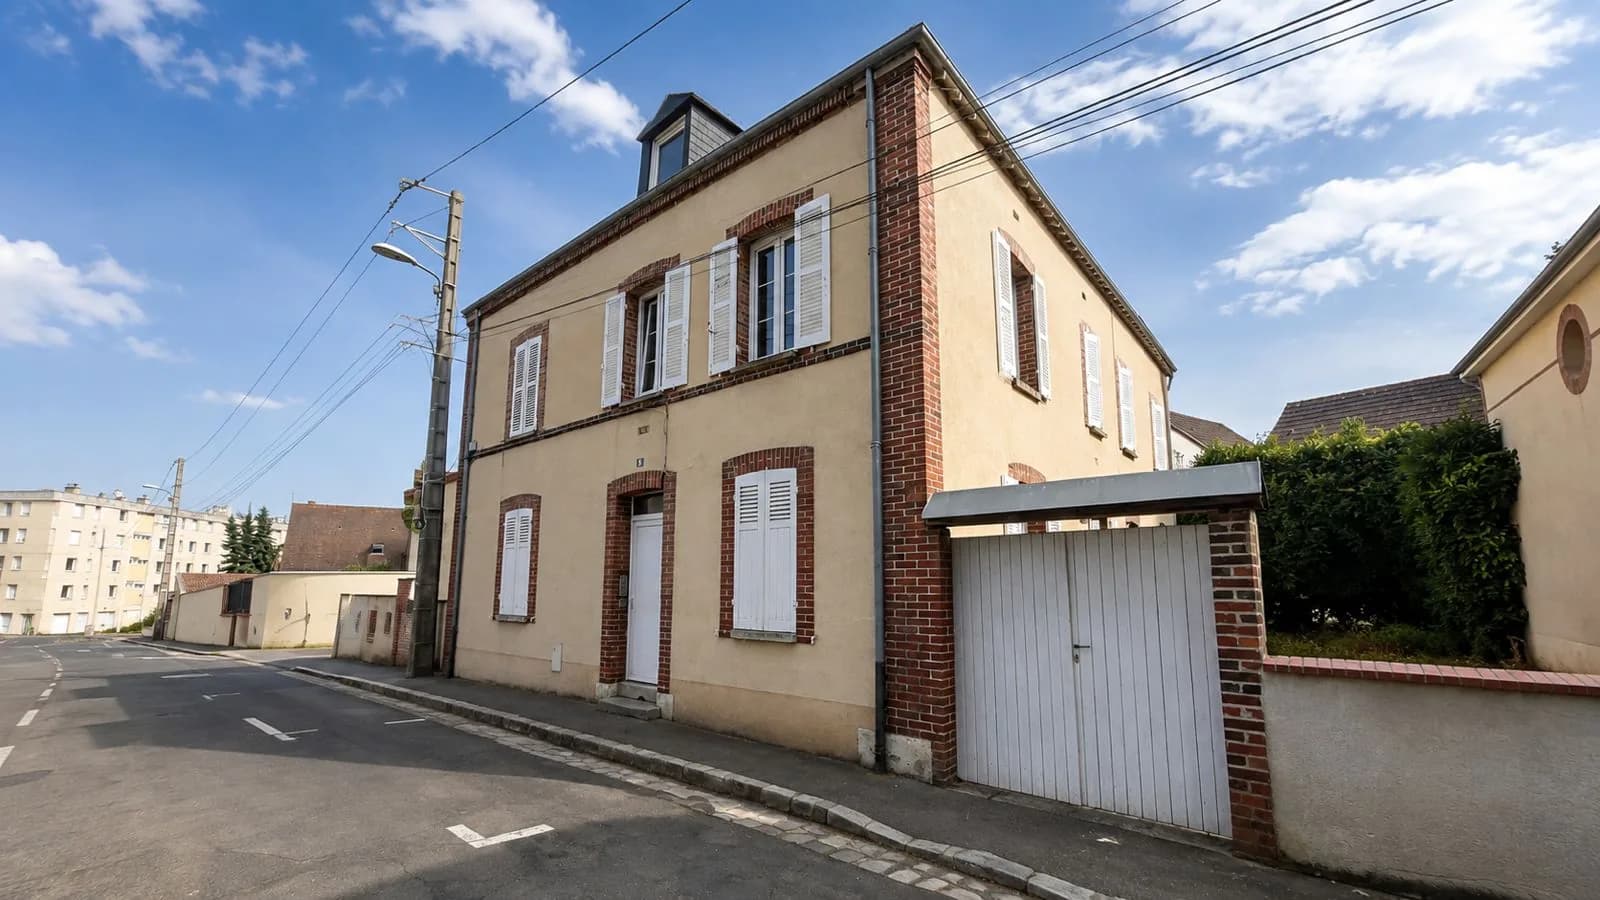
5 impasse de la Croix Jumelin
Chartres · Livraison T2 2027
À partir de 134 733 €
58 boulevard Jacquard
Calais · Livraison T2 2027
À partir de 197 128 €
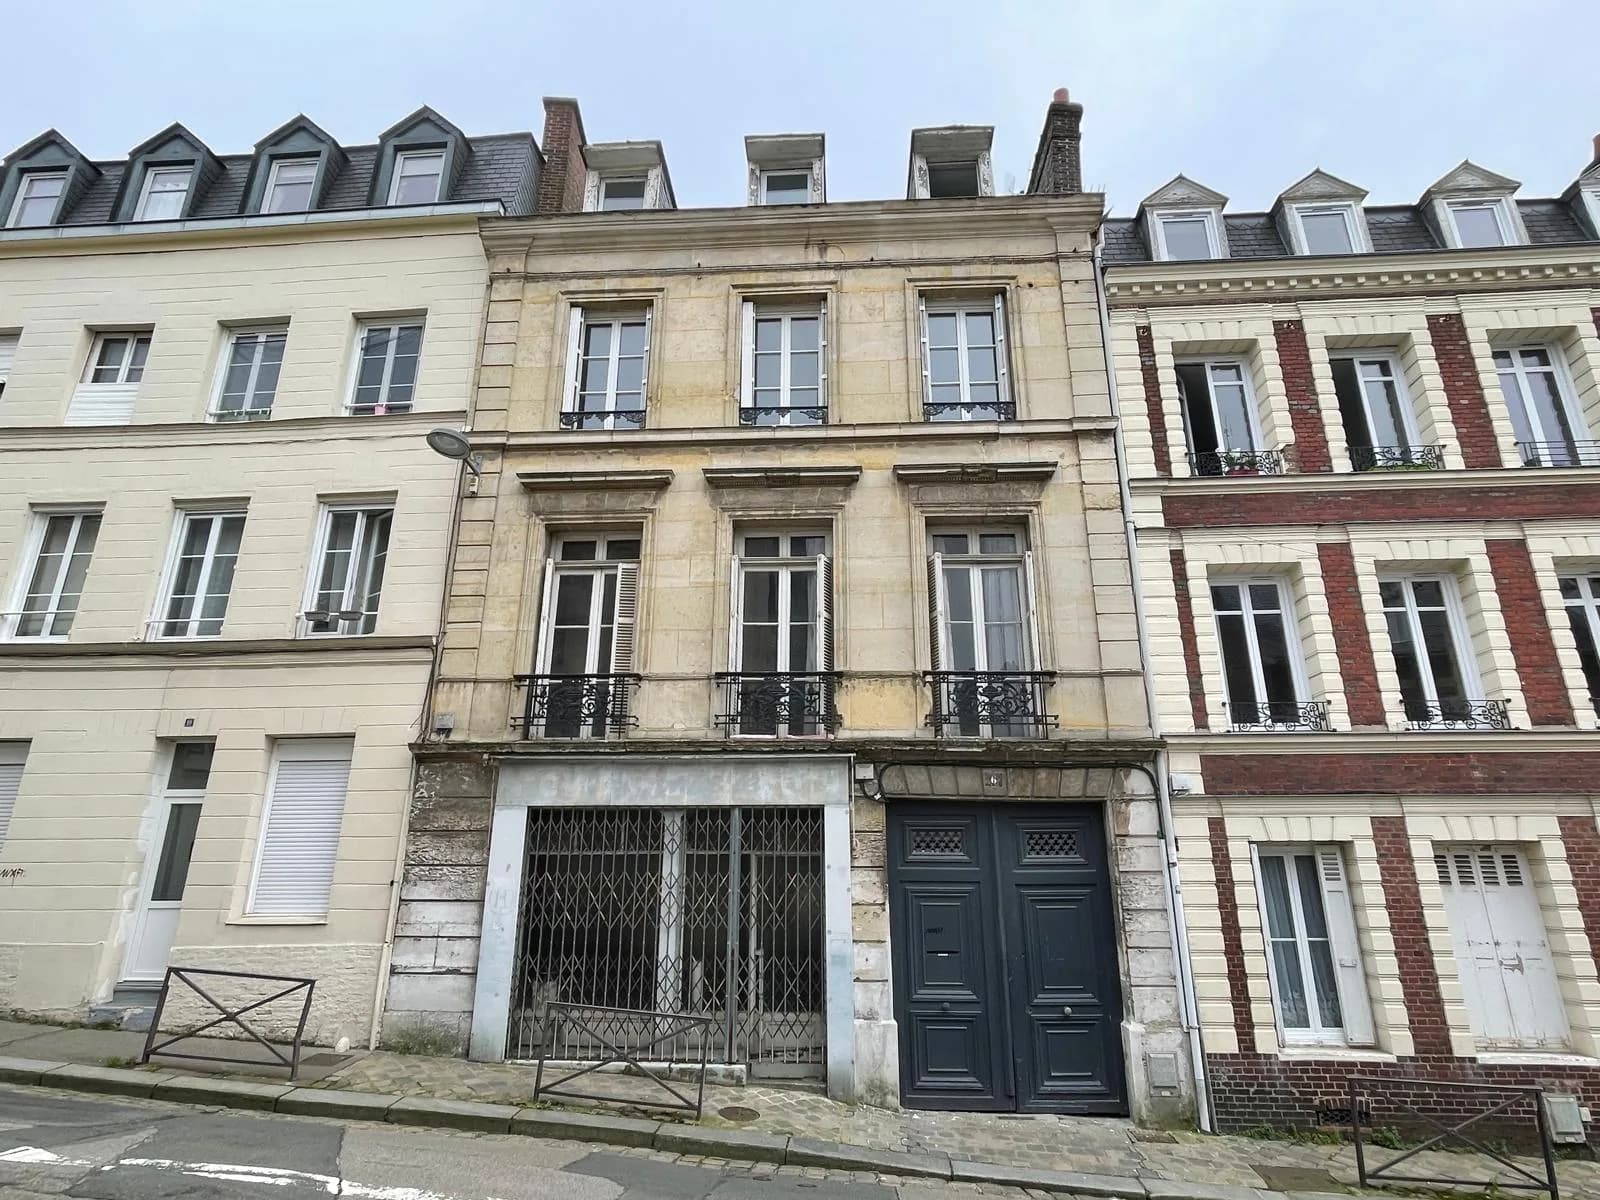
6 rue de la Glacière
Rouen · Livraison T1 2027
À partir de 183 475 €
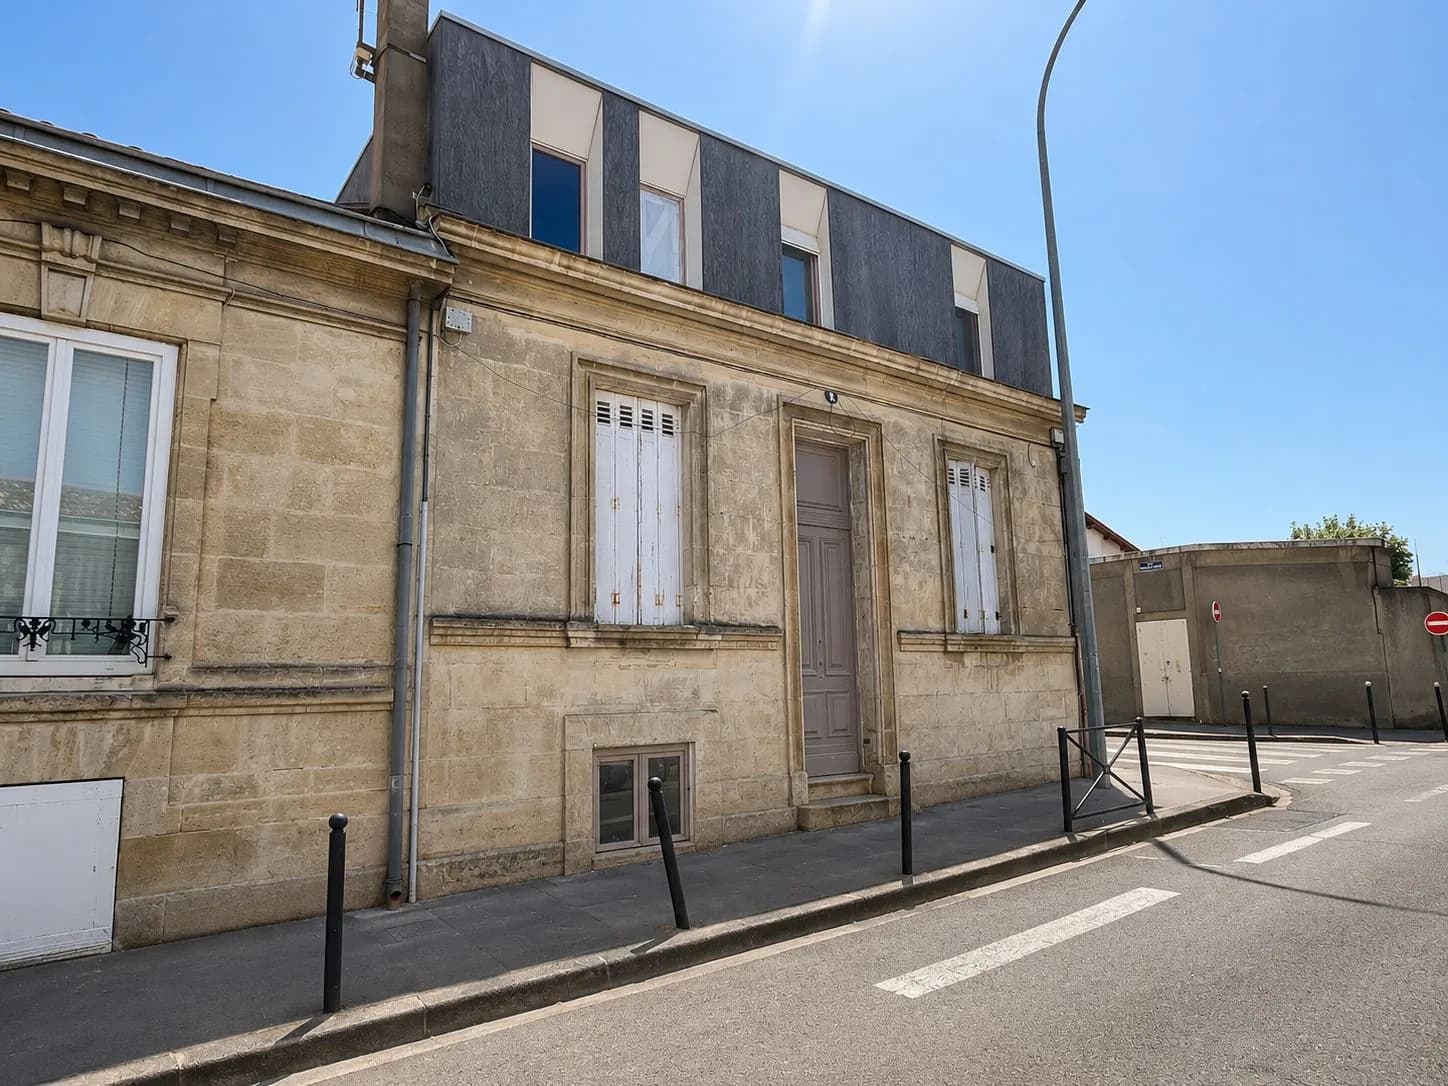
6 rue Mestrezat
Bordeaux · Livraison T1 2027
À partir de 122 996 €
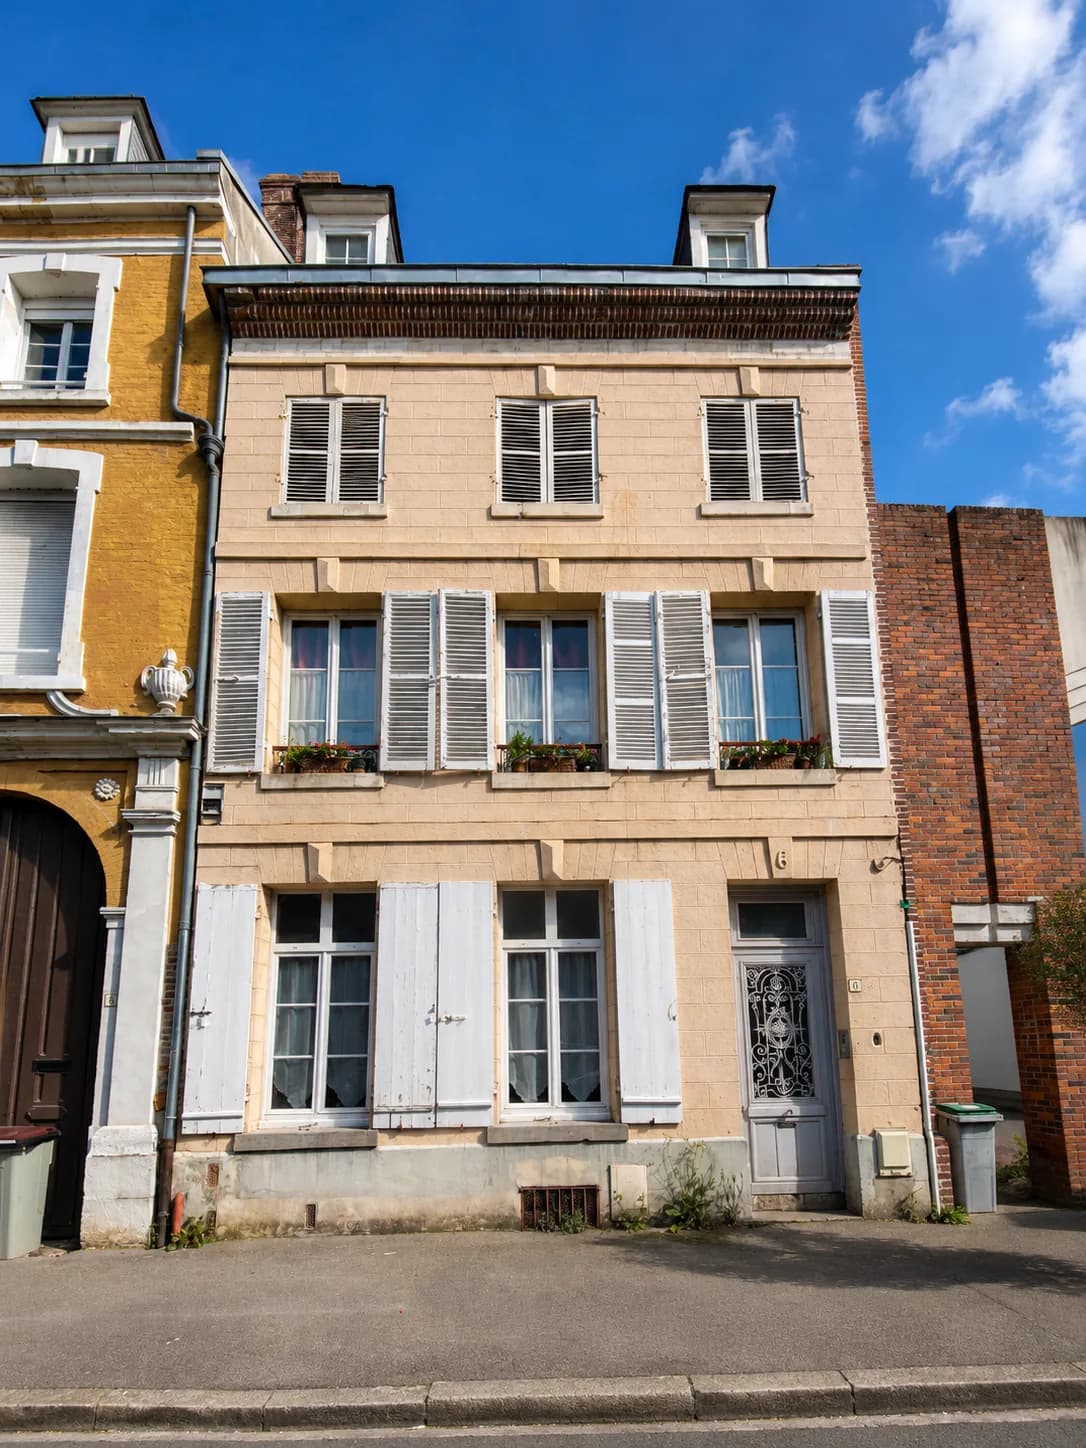
6 rue Sainte Catherine
Abbeville · Livraison T1 2027
À partir de 168 590 €
60 rue d'Elbeuf
Rouen · Livraison T1 2027
À partir de 170 166 €
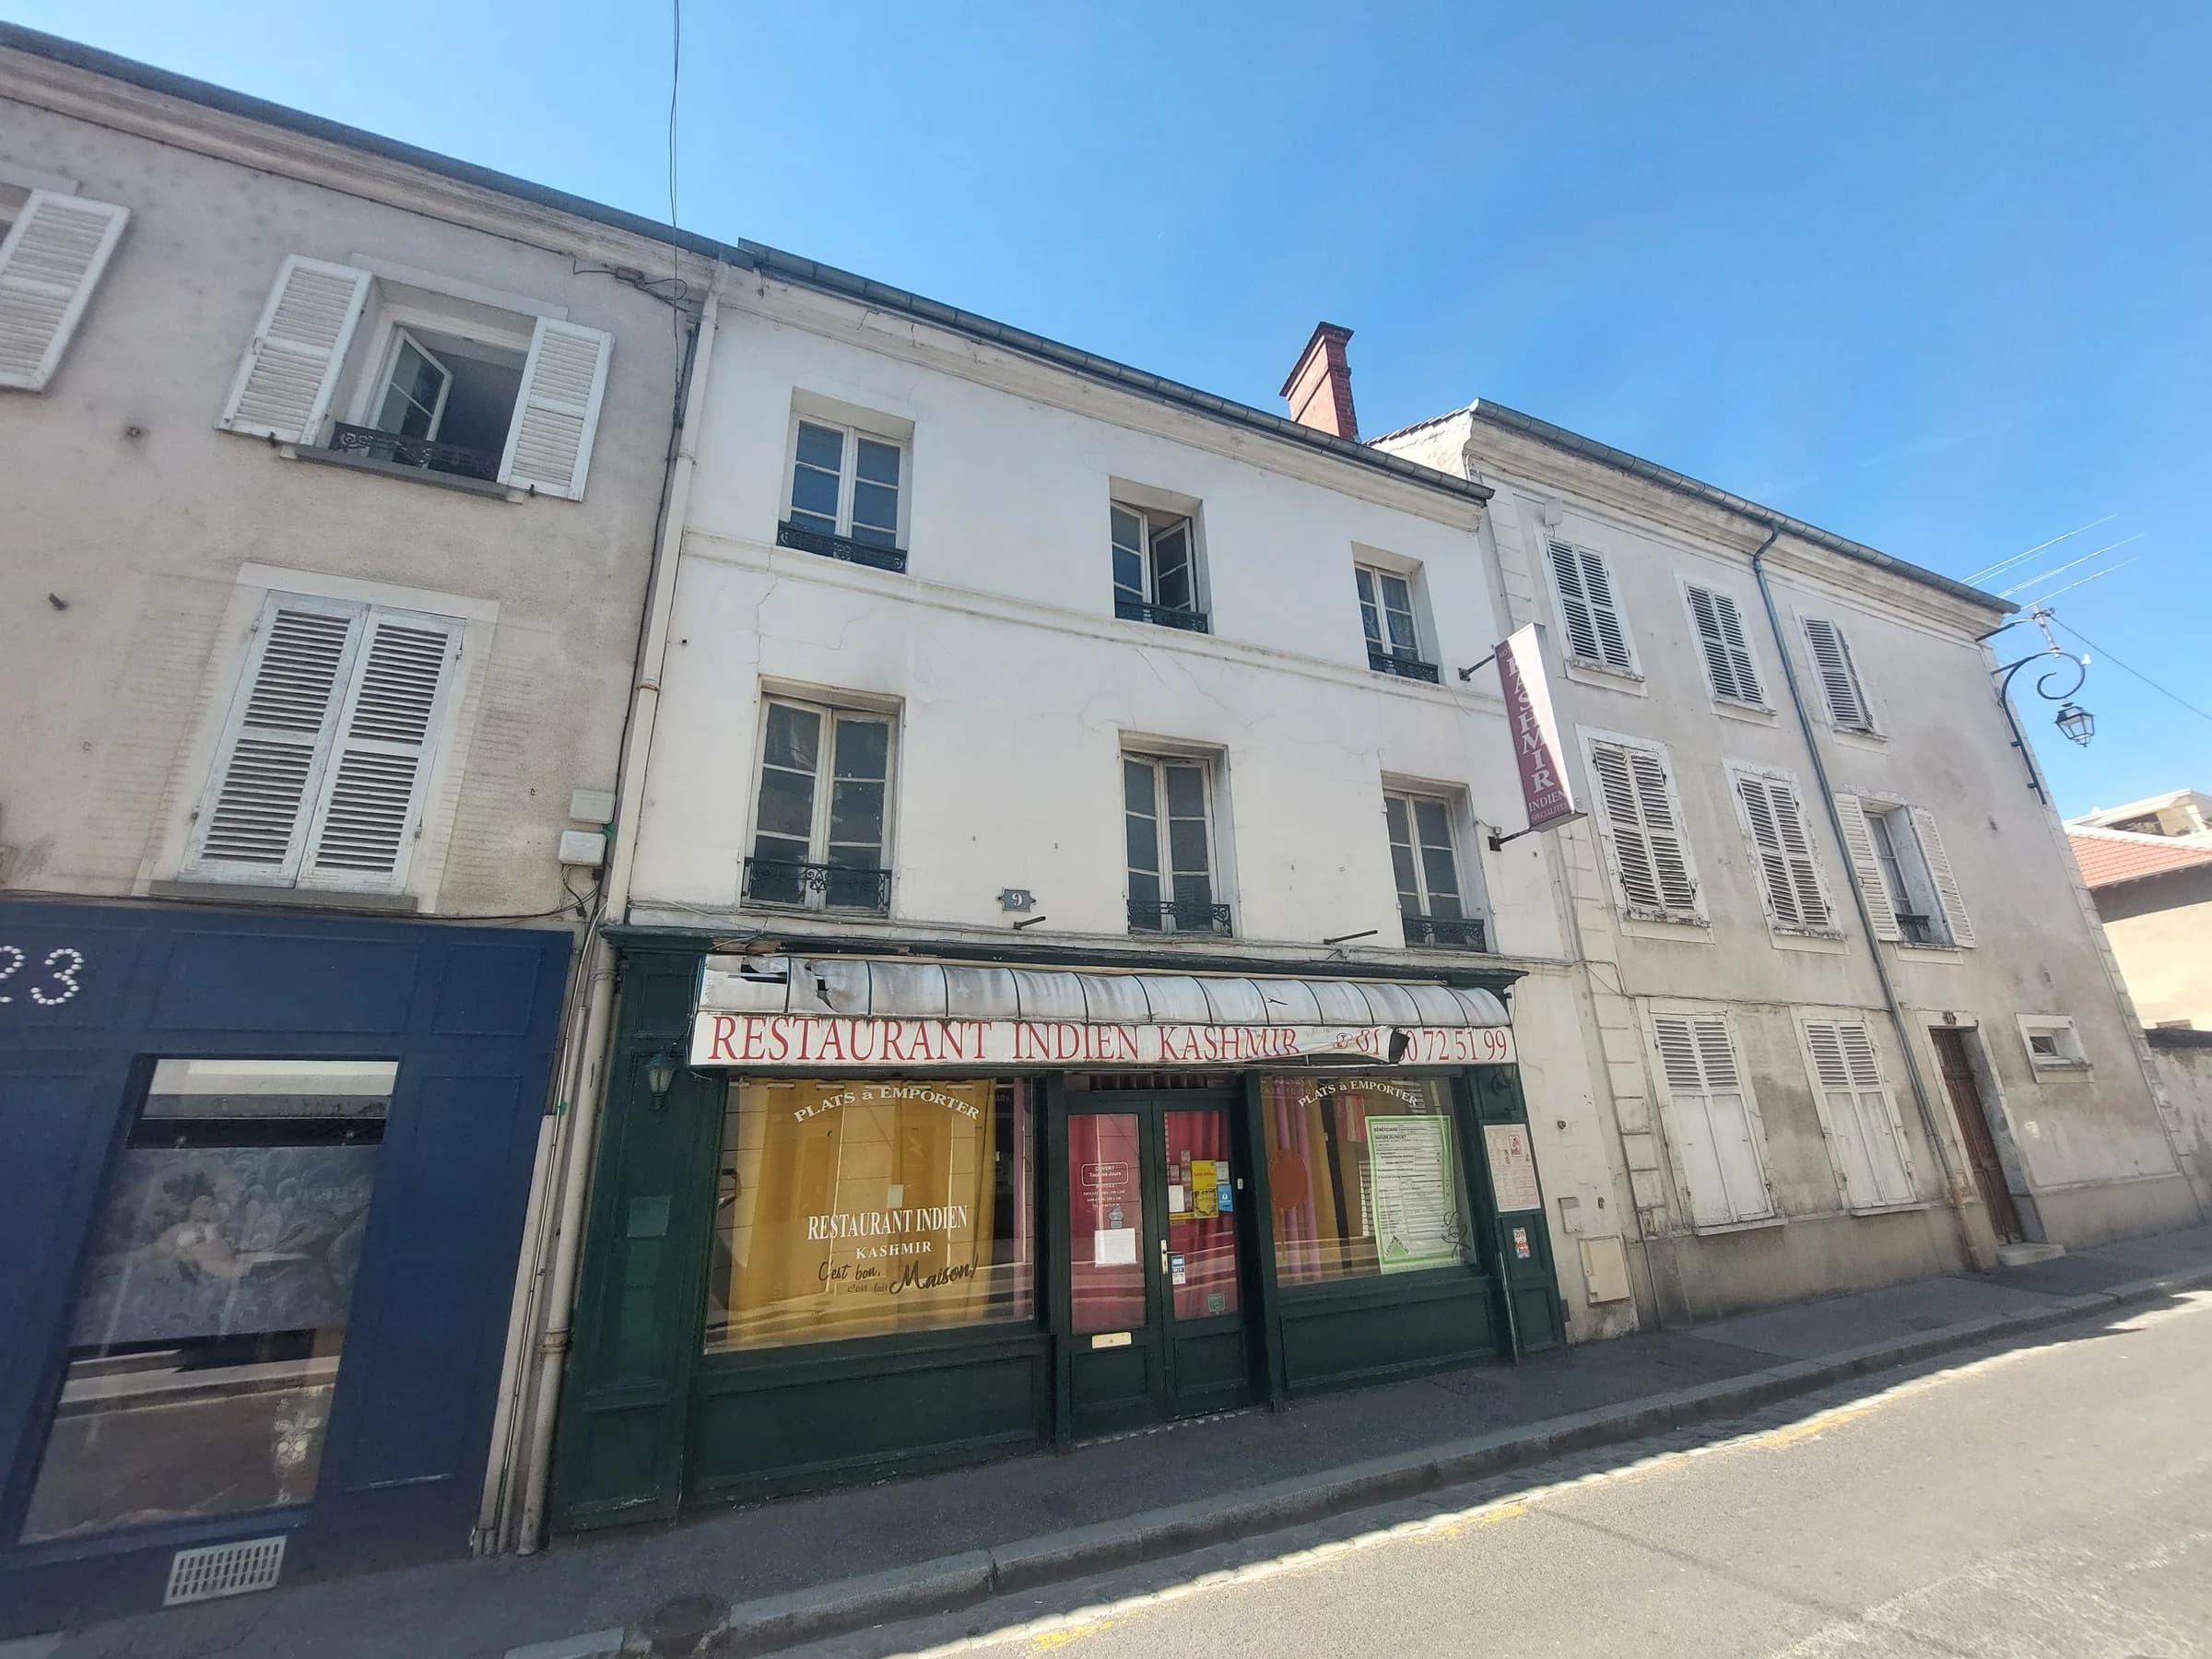
9 rue de la Cloche
Fontainebleau · Livraison T1 2027
À partir de 166 181 €
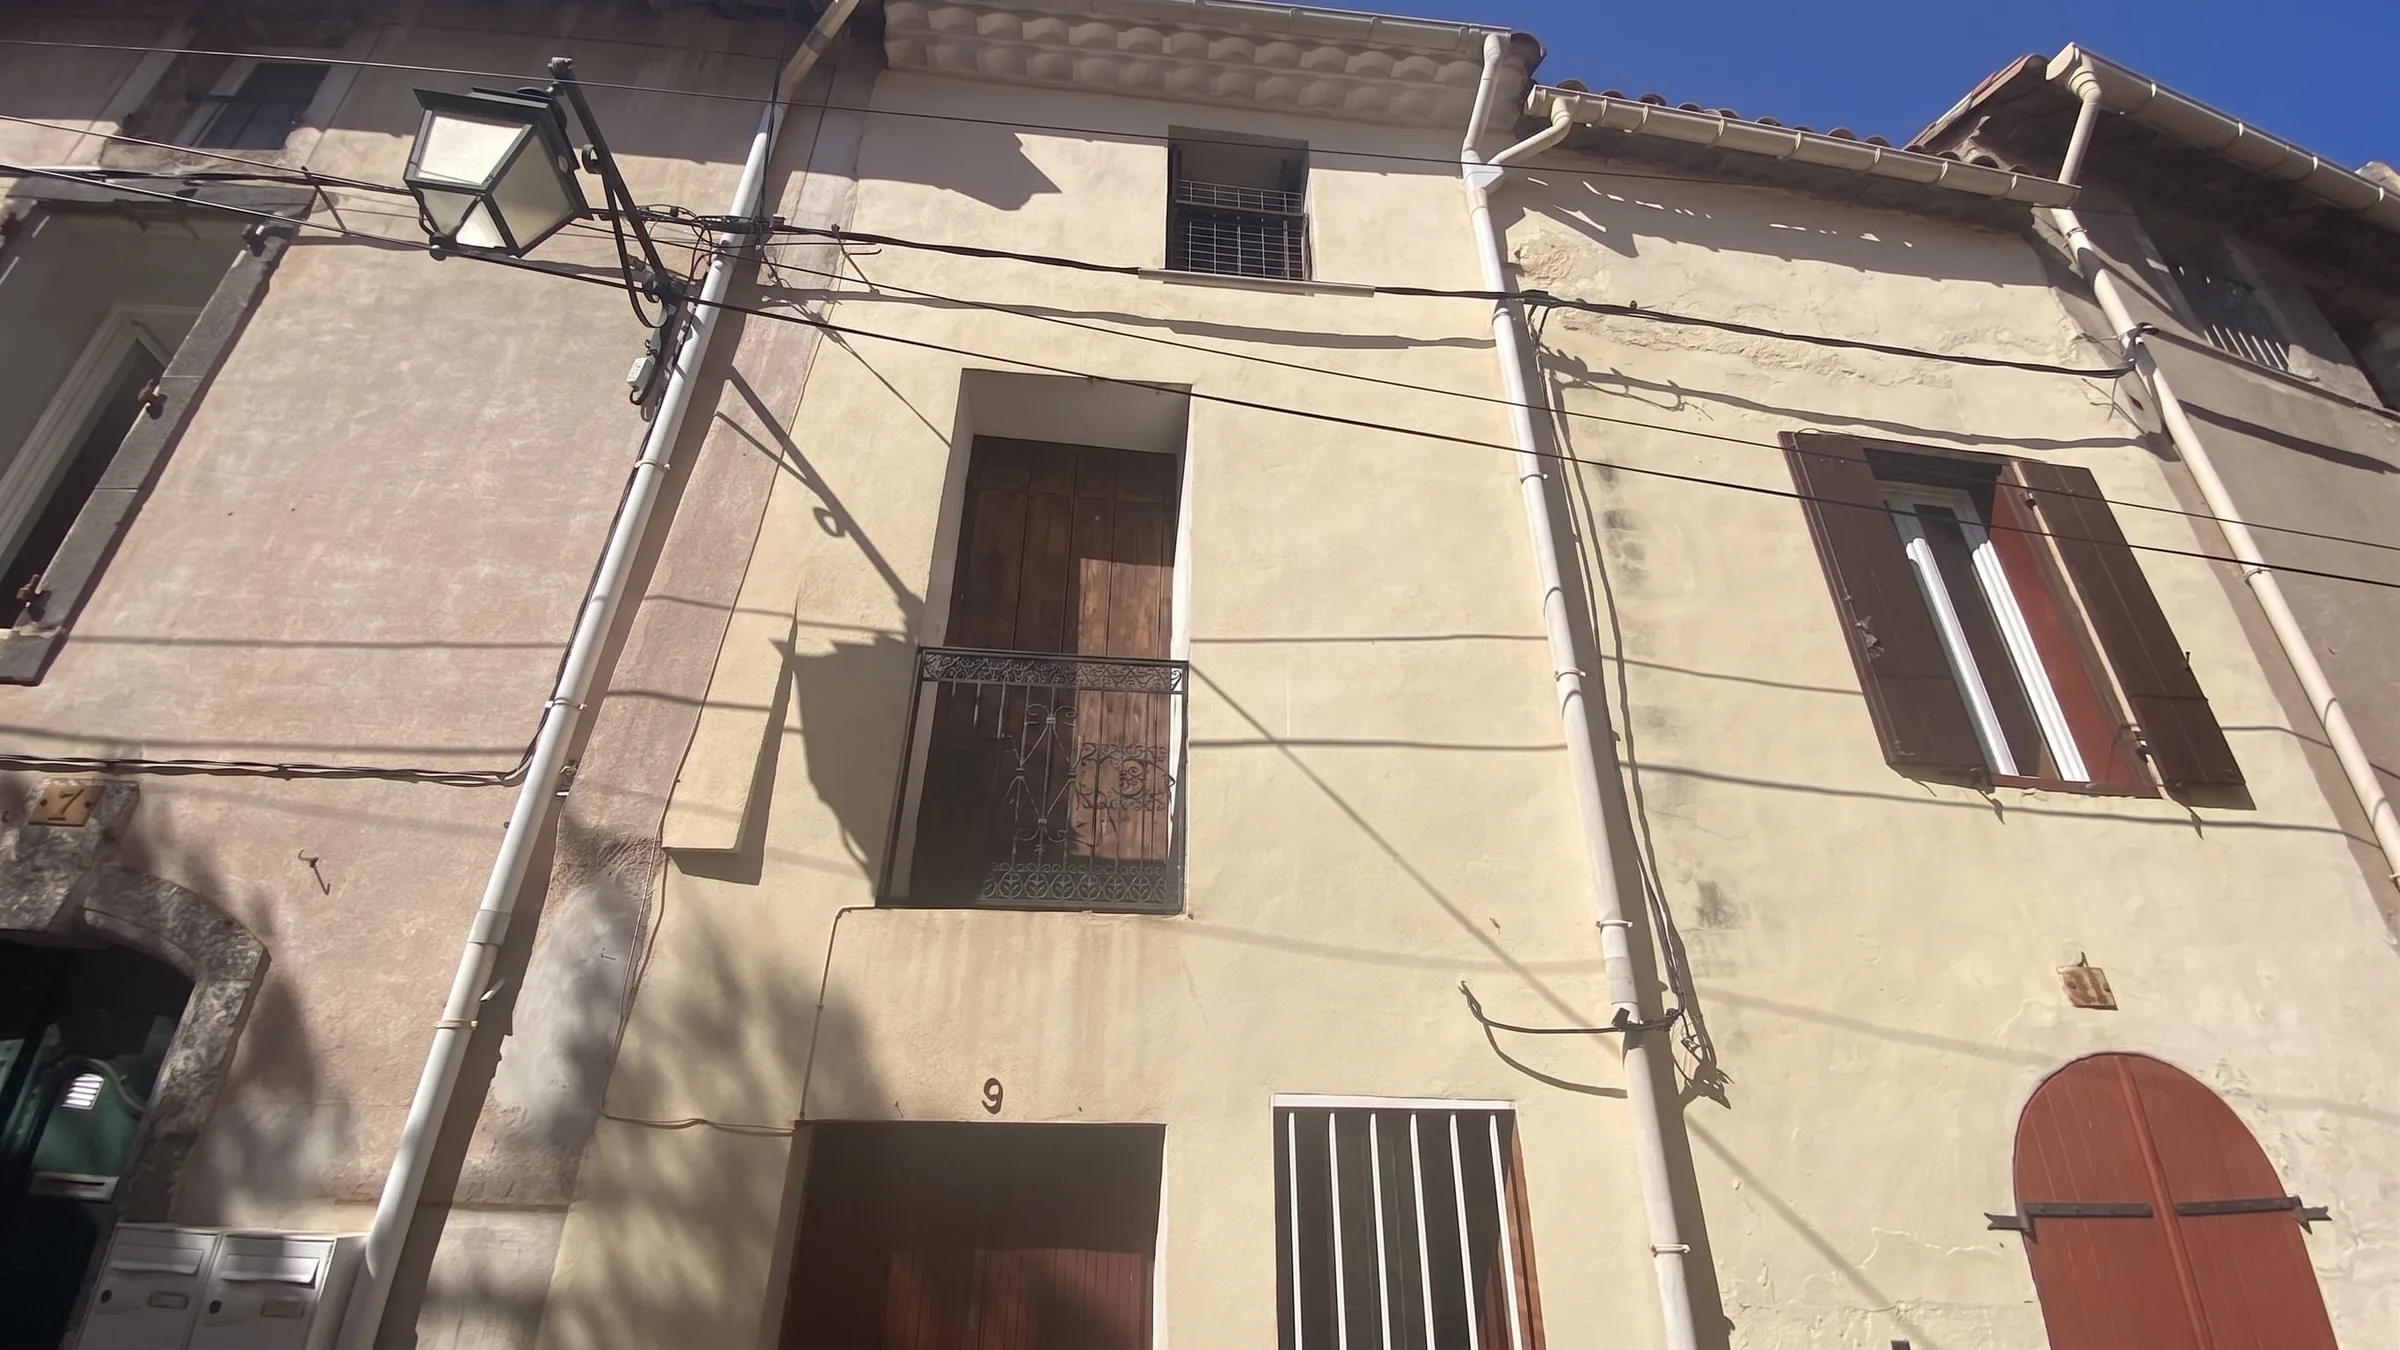
9 rue de la Fayette
Marseillan · Livraison T4 2026
À partir de 151 107 €
Le Passage des Limes
Dieppe · Livraison T3 2027
À partir de 127 509 €
Un exemple chiffré
Chaque situation étant particulière, nous préférons construire l’exemple chiffré avec vous, sur un dossier réel : montant, financement, fiscalité selon votre profil.
Vos questions
Qu'est-ce que le déficit foncier ?
La situation où les charges déductibles d'un bien loué nu (travaux, charges, intérêts) dépassent les loyers. Le déficit qui en résulte, hors intérêts d'emprunt, se déduit du revenu global dans la limite de 10 700 € par an, le reste se reportant sur les revenus fonciers des dix années suivantes (code général des impôts, art. 156).
Quand le plafond passe-t-il à 21 400 € ?
Pour les dépenses de travaux de rénovation énergétique qui permettent au logement de passer d'une classe énergétique E, F ou G à une classe A, B, C ou D, payées entre le 1er janvier 2023 et le 31 décembre 2027, avec un devis accepté à compter du 5 novembre 2022. Cette limite majorée a été prorogée jusqu'au 31 décembre 2027.
Combien de temps faut-il louer le logement ?
Jusqu'au 31 décembre de la troisième année qui suit celle de l'imputation du déficit sur le revenu global. Au-delà, vous êtes libre de vendre ou de reprendre le bien.
Déficit foncier ou Denormandie, à Rouen ?
Les deux visent le même type de bien, l'ancien rénové en centre-ville, mais ne se cumulent pas sur les mêmes travaux. Le Denormandie rend une part du prix en réduction d'impôt ; le déficit foncier efface des revenus fonciers existants. Sans revenus fonciers à neutraliser, le Denormandie l'emporte souvent ; avec, c'est l'inverse. Nous chiffrons les deux sur votre dossier.
Sources : Code général des impôts, art. 156 I 3° ; BOFiP BOI-RFPI-BASE-30-20 (modalités d'imputation des déficits fonciers), version du 16 septembre 2025 ; BOFiP BOI-IR-BASE-10-20-10 et actualité du rehaussement à 21 400 € (loi n° 2022-1499, art. 12, décret n° 2023-297) ; guide « Le Déficit Foncier » Ginkgo Investissements, édition 2026. Relus le 2026-09-21. Vérifié le 21 septembre 2026.
Recevez notre guide
Investir avec sérénité